Đây là bài không ai muốn cần đến, nhưng mọi gia đình sở hữu tài sản Síp đều nên đọc một lần khi còn khỏe mạnh. Vì một sự thật đơn giản: khi chủ sở hữu qua đời, tài sản tại Síp không tự động chuyển sang tên vợ, chồng hay con cái. Nó phải đi qua một thủ tục tòa án gọi là probate — và trải nghiệm của gia đình bạn lúc đó (vài tháng nhẹ nhàng hay vài năm mệt mỏi) được quyết định phần lớn bởi những gì bạn chuẩn bị từ hôm nay.
Probate là gì, và vì sao không thể bỏ qua?
Probate là thủ tục Tòa án Quận Síp xác nhận di chúc (nếu có), chỉ định người có quyền quản lý di sản — executor theo di chúc, hoặc administrator nếu không có di chúc — và giám sát việc kiểm kê, trả nợ, phân chia tài sản. Không có “grant” (quyết định) của tòa, không ai — kể cả vợ/chồng — có quyền bán, chuyển tên hay định đoạt tài sản của người đã mất tại Síp. Ngân hàng sẽ không giải tỏa tài khoản, Land Registry sẽ không sang tên.
Sáu bước của quy trình — và thời gian từng bước
| Bước | Nội dung | Thời gian tham khảo |
|---|---|---|
| 1 | Thu thập giấy chứng tử và giấy tờ nhân thân người thừa kế; nếu người mất ở Việt Nam — hợp pháp hóa lãnh sự toàn bộ (xem checklist) | 2–6 tuần (phụ thuộc khâu hợp pháp hóa) |
| 2 | Xác định di chúc: nộp di chúc Síp cho tòa; không có di chúc thì xác định người thừa kế theo luật (certificate of heirs) | 1–3 tuần |
| 3 | Đơn xin grant tại Tòa án Quận: xác nhận executor (theo di chúc) hoặc chỉ định administrator | 1-2 tháng |
| 4 | Kiểm kê và định giá di sản: BĐS, tài khoản ngân hàng, quyền theo hợp đồng (với tài sản chưa có Title Deed) | Song song bước 3 |
| 5 | Thanh toán nghĩa vụ còn tồn: nợ, phí quản lý chung cư, hóa đơn — trước khi chia | Theo hồ sơ |
| 6 | Phân chia cho người thừa kế + sang tên tại Land Registry / giải tỏa tài khoản | 1–2 tháng |
Tổng thời gian với hồ sơ chuẩn: khoảng 4–8 tháng. Ba thứ kéo dài quy trình nhiều nhất: giấy tờ Việt Nam chưa hợp pháp hóa đúng cách, không tìm thấy di chúc hoặc di chúc có vấn đề hiệu lực, và tranh chấp giữa những người thừa kế.
Chi phí: những khoản gia đình cần dự trù
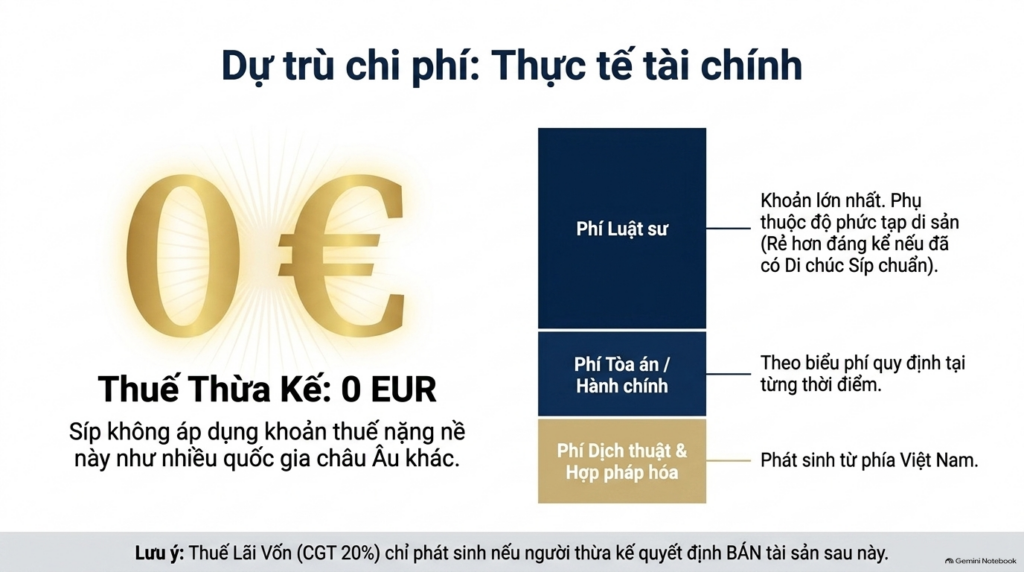
- Phí tòa án và lệ phí hành chính theo biểu phí từng thời điểm.
- Phí luật sư — thường là khoản lớn nhất, phụ thuộc độ phức tạp di sản; hồ sơ có di chúc Síp chuẩn rẻ hơn đáng kể hồ sơ không di chúc hoặc di chúc nước ngoài.
- Chi phí dịch thuật – hợp pháp hóa giấy tờ từ Việt Nam.
- Thuế thừa kế: 0 EUR. Síp không có thuế thừa kế — khoản “chi phí” lớn nhất ở nhiều nước châu Âu không tồn tại ở đây. Lưu ý duy nhất: nếu người thừa kế sau này BÁN tài sản, thuế lãi vốn (CGT) 20% có thể phát sinh trên phần lãi.
Checklist giấy tờ từ Việt Nam — phần gia đình hay bị tắc nhất
Hiện tại, Việt Nam chưa là thành viên Công ước Apostille, nên giấy tờ Việt Nam muốn dùng tại Síp phải qua hợp pháp hóa lãnh sự — quy trình nhiều bước qua cơ quan có thẩm quyền của Việt Nam và cơ quan đại diện, sau đó dịch công chứng sang tiếng Anh (hoặc Hy Lạp). Luật sư tại Síp sẽ hướng dẫn kênh cụ thể cho từng loại; danh mục cần chuẩn bị:
GIẤY TỜ CẦN HỢP PHÁP HÓA LÃNH SỰ + DỊCH CÔNG CHỨNG
□ Trích lục khai tử / giấy chứng tử của người mất
□ Giấy đăng ký kết hôn (chứng minh quan hệ vợ/chồng)
□ Giấy khai sinh các con (chứng minh quan hệ cha mẹ – con)
□ Hộ chiếu/CCCD của từng người thừa kế
□ Di chúc lập tại Việt Nam (nếu có và liên quan) — lưu ý: đây là kịch bản chậm nhất, xem bài “Vì sao cần hai bản di chúc”
□ Giấy ủy quyền cho luật sư tại Síp (để gia đình không phải bay sang cho từng thủ tục)
□ Với tài sản chưa có Title Deed: hợp đồng mua bán + xác nhận nộp Land Registry + chứng từ thanh toán
Lưu ý quan trọng: Việt Nam đã hoàn tất các thủ tục quan trọng ban đầu trong tiến trình gia nhập Công ước La Hay năm 1961 về miễn hợp pháp hóa đối với giấy tờ công của nước ngoài (Công ước Apostille), Chính phủ đã ban hành Nghị định số 293/2026/NĐ-CP có hiệu lực từ ngày 11/09/2026. Kể từ mốc này, quy trình trên sẽ được đơn giản hóa.
Ba tình huống đặc biệt
- Không có di chúc: tòa chỉ định administrator và chia theo luật thừa kế Síp (xem bài “Ai sẽ thừa kế BĐS Síp của bạn?”) — chậm hơn, đắt hơn, và kết quả có thể khác ý nguyện người mất.
- Tài sản chưa có Title Deed: người thừa kế tiếp nhận quyền theo hợp đồng — hoàn toàn làm được nếu hồ sơ hợp đồng đầy đủ (bài riêng trong chuỗi).
- Người thừa kế chưa thành niên: phần di sản của trẻ cần cơ chế giám hộ/quản lý đến khi đủ 18 tuổi — nên tính trước trong di chúc (chỉ định người giám hộ, cân nhắc trust) thay vì để tòa quyết.
Năm việc làm hôm nay để gia đình nhẹ gánh ngày mai
- Lập di chúc Síp riêng cho tài sản Síp — một mình việc này rút ngắn probate nhiều tháng.
- Chỉ định executor tại Síp có thể làm việc trực tiếp với tòa án.
- Lập bộ hồ sơ gia đình (vị trí giấy tờ, danh bạ luật sư, danh mục tài sản) và cho vợ/chồng biết nơi cất.
- Giữ chứng từ thanh toán và hợp đồng gốc của BĐS — đặc biệt khi chưa có Title Deed.
- Rà lại toàn bộ khi có sự kiện lớn: kết hôn, sinh con, mua thêm tài sản (nhớ quy tắc di chúc tự hủy theo Điều 38 Cap 195).
ĐỌC TIẾP TRONG CHUỖI DI SẢN & KẾ HOẠCH GIA ĐÌNH
- Luật di chúc ở Síp
- Chưa có Title Deed vẫn để thừa kế được?
- Vì sao cần HAI bản di chúc: Síp và Việt Nam song song
Chuẩn bị hôm nay — một buổi làm việc là đủ
Trí Tín cùng đối tác luật sư Papazacharia LLC giúp anh chị hoàn thiện di chúc Síp, bộ hồ sơ gia đình và phương án executor trong một buổi làm việc riêng tư. Hotline 090.161.9119 – 0789.91.9898. Rõ ràng minh bạch – Đồng lòng tận tâm – Quyết tâm đến thành công.
Lưu ý: Bài viết dựa trên Cap 189 (Quản lý di sản), Cap 195 và thực tiễn probate cùng đối tác luật sư của Trí Tín; thời gian và chi phí là số tham khảo, thay đổi theo từng hồ sơ. Quy trình hợp pháp hóa lãnh sự cụ thể do luật sư hướng dẫn theo loại giấy tờ.
Tuyên bố miễn trách nhiệm pháp lý (Disclaimer)
Nội dung trong báo cáo/bài viết này chỉ nhằm mục đích chia sẻ quan điểm và thông tin học thuật về kinh tế vĩ mô, thị trường tài chính, bất động sản, xu hướng ngành và các thông tin khác tại Cyprus và một số quốc gia khác trên thế giới. Mọi dữ liệu và đánh giá được tổng hợp từ các nguồn công khai, có chọn lọc, và được trình bày nhằm cung cấp góc nhìn nghiên cứu cho cộng đồng đầu tư.
Bài viết không cấu thành lời khuyên đầu tư, tư vấn tài chính cá nhân hay lời mời chào mua/bán bất kỳ tài sản nào. Mọi phân tích, đánh giá định giá hoặc nhận định xu hướng đều mang tính chủ quan của nhóm biên tập, không mang tính cam kết hiệu quả đầu tư.
Mỗi cá nhân nên tự thực hiện đánh giá rủi ro, mục tiêu đầu tư, thời gian nắm giữ và điều kiện cá nhân trước khi đưa ra bất kỳ quyết định tài chính nào. Việc sử dụng thông tin trong tài liệu này là hoàn toàn theo quyết định và rủi ro của người đọc.
Chúng tôi và tác giả miễn trừ mọi trách nhiệm với bất kỳ tổn thất hoặc hệ quả nào phát sinh từ việc sử dụng các thông tin này trong thực tế.