
Có một nghịch lý ít ai nói với anh chị trước khi bắt đầu hồ sơ PR Síp: phần khó nhất không nằm ở Síp. Quy định FastTrack 6.2 yêu cầu tiền đầu tư phải chuyển từ tài khoản NƯỚC NGOÀI của đương đơn (và/hoặc vợ/chồng) vào tài khoản người bán tại tổ chức tài chính Síp. Câu hỏi thật sự là: làm thế nào để 300.000 EUR của anh chị — đang nằm ở Việt Nam — sang được tài khoản nước ngoài đứng tên anh chị một cách đúng pháp luật Việt Nam?
Trí Tín chọn nói thẳng: đây là khâu cần thiết kế cẩn thận nhất của toàn bộ hành trình, không có “mẹo” chung cho mọi người, và những lời hứa “lo trọn gói chuyển tiền” dễ dãi thường là dấu hiệu nên tránh xa. Bài này trình bày khung pháp lý hiện hành và các con đường thực tế.
Khung pháp lý Việt Nam: hai tầng, hai cánh cửa khác nhau
Pháp luật Việt Nam nhìn việc đưa tiền ra nước ngoài qua hai lăng kính hoàn toàn khác nhau:
- Lăng kính đầu tư (Luật Đầu tư, Nghị định 103/2026/NĐ-CP): kinh doanh bất động sản ở nước ngoài là ngành đầu tư có điều kiện, dành cho doanh nghiệp có Giấy chứng nhận đăng ký đầu tư ra nước ngoài. Cá nhân không được đầu tư kinh doanh BĐS ở nước ngoài trực tiếp.
- Lăng kính ngoại hối (Pháp lệnh Ngoại hối, Nghị định 70/2014/NĐ-CP, Thông tư 20/2022/TT-NHNN): cá nhân mua nhà để ở, gắn với việc định cư ở nước ngoài, được xử lý như giao dịch chuyển tiền một chiều — đi qua ngân hàng thương mại với hồ sơ chứng minh mục đích và nguồn tiền hợp pháp. Mức chuyển cho mục đích định cư căn cứ giá trị tài sản hợp pháp của người đi định cư hình thành tại Việt Nam.
Phân biệt này quyết định mọi thứ: cùng một căn hộ Síp, mua “để ở và định cư” và mua “để kinh doanh” đi hai cánh cửa pháp lý khác nhau, với bộ hồ sơ và điều kiện khác nhau.
Bốn con đường thực tế của nhà đầu tư Việt
| Con đường | Cách vận hành | Phù hợp với ai |
| 1. Tài sản sẵn có ở nước ngoài | Tiền đã nằm hợp pháp ở tài khoản nước ngoài (tích lũy từ kinh doanh quốc tế, làm việc ở nước ngoài, đầu tư đã khai báo) — chỉ cần chứng minh nguồn gốc với phía Síp. | Doanh nhân có hoạt động quốc tế; nhanh nhất, ít vướng nhất |
| 2. Thu nhập phát sinh ở nước ngoài | Cổ tức, lợi nhuận, lương từ nguồn ngoài Việt Nam được nhận và giữ hợp pháp tại tài khoản nước ngoài theo quy định hiện hành. | Người có công ty/việc làm/nguồn thu ở nước ngoài |
| 3. Chuyển tiền một chiều mục đích định cư | Chuyển qua ngân hàng thương mại Việt Nam theo Điều 7 Nghị định 70/2014 khi có giấy tờ chứng minh được phép cư trú ở nước ngoài; ngân hàng thẩm định mục đích, nguồn tiền và quyết định theo quy trình của mình. Trình tự và thời điểm (trước/sau khi có chấp thuận PR) cần thiết kế với ngân hàng cho từng hồ sơ. | Gia đình dùng tài sản tại Việt Nam; cần chuẩn bị công phu nhất |
| 4. Doanh nghiệp đầu tư ra nước ngoài | Công ty Việt Nam xin Giấy chứng nhận đăng ký đầu tư ra nước ngoài rồi chuyển vốn theo Nghị định 103/2026. Lưu ý: khi đó tài sản đứng tên pháp nhân — ảnh hưởng đến cấu trúc hồ sơ PR (xem bài riêng về mua qua công ty). | Chủ doanh nghiệp có chiến lược đầu tư dài hạn, chấp nhận thủ tục + chi phí duy trì |
Thực tế nhiều gia đình kết hợp hơn một con đường. Điều quan trọng: con đường phải được chọn TRƯỚC khi ký bất kỳ hợp đồng nào — vì nó quyết định tài khoản nào chuyển tiền, đứng tên ai, và bộ hồ sơ Source of Funds phải chuẩn bị những gì.
Những con đường tuyệt đối tránh — dù được mời chào hấp dẫn
- Chuyển tiền qua kênh phi chính thức (“dịch vụ chuyển tiền”, đổi tiền tay ba trong – ngoài nước): vi phạm pháp luật ngoại hối Việt Nam, và quan trọng không kém — dòng tiền không có chứng từ ngân hàng sẽ KHÔNG qua được vòng thẩm định AML của ngân hàng Síp. Tiền sang đến nơi vẫn có thể bị đóng băng, hồ sơ PR bế tắc.
- Nhờ người thân “đứng hộ” các giao dịch chuyển tiền nhỏ lẻ: phá vỡ yêu cầu cốt lõi của FastTrack — tiền phải đến từ tài khoản của chính đương đơn hoặc vợ/chồng.
- Tiền mã hóa làm cầu chuyển: khung pháp lý hai đầu đều chưa rõ ràng cho mục đích này, và lịch sử giao dịch crypto là thách thức lớn với hồ sơ AML châu Âu.
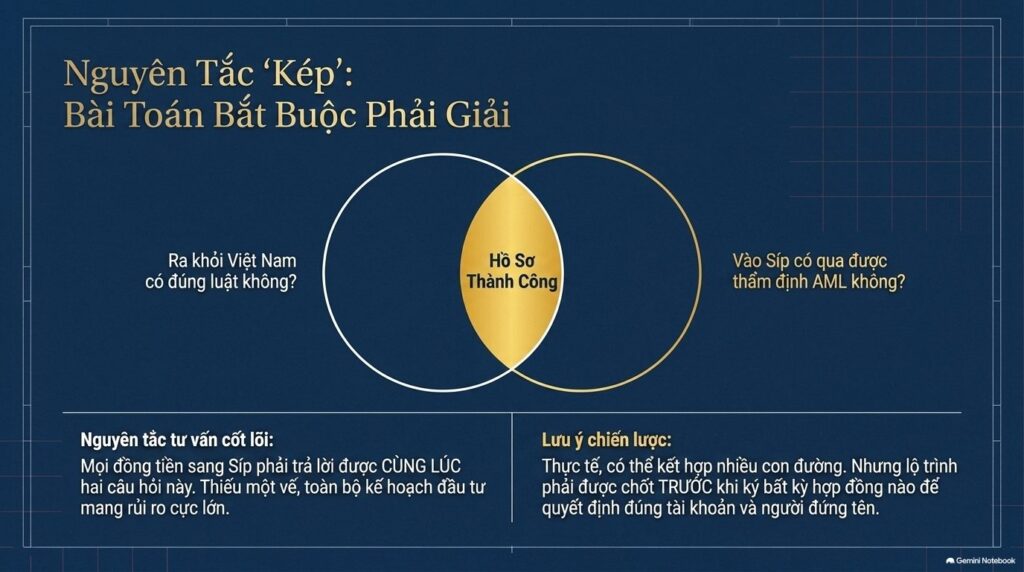
Nguyên tắc Trí Tín tư vấn khách hàng: một đồng tiền sang Síp phải trả lời được hai câu hỏi cùng lúc — “ra khỏi Việt Nam có đúng luật Việt Nam không?” và “vào Síp có qua được AML không?”. Thiếu một vế, cả kế hoạch rủi ro.
Trình tự chuẩn: thiết kế dòng tiền trước, ký hợp đồng sau
- Bước 1: kiểm kê nguồn tiền — cái gì đang ở đâu, giấy tờ gốc còn không, nguồn nào “sạch giấy tờ” nhất.
- Bước 2: chọn con đường (hoặc tổ hợp) phù hợp, làm việc trước với ngân hàng tại Việt Nam và luật sư tại Síp về tính khả thi.
- Bước 3: chuẩn bị bộ hồ sơ Source of Funds song ngữ.
- Bước 4: khi dòng tiền đã thông suốt trên giấy — lúc đó mới ký hợp đồng mua bán và bắt đầu chuyển theo tiến độ.
ĐỌC TIẾP TRONG CHUỖI PHÁP LÝ MUA BÁN BĐS SÍP
- Chứng minh nguồn tiền (Source of Funds): chuẩn bị hồ sơ AML đạt chuẩn châu Âu
- Mua bất động sản Síp an toàn: cẩm nang pháp lý A–Z
- Quy định chi tiết về đầu tư 300.000 EUR nhận Thẻ xanh
Dòng tiền của anh chị xứng đáng một bản thiết kế riêng
Trí Tín không hứa “lo trọn gói” — chúng tôi ngồi cùng anh chị kiểm kê nguồn tiền, làm việc với ngân hàng và luật sư hai đầu để chọn con đường đúng luật và khả thi nhất cho từng gia đình. Gọi hotline 090.161.9119 – 0789.91.9898 để được tư vấn riêng tư. Rõ ràng minh bạch – Đồng lòng tận tâm – Quyết tâm đến thành công.
Lưu ý quan trọng: Bài viết tổng hợp khung pháp lý Việt Nam (Pháp lệnh Ngoại hối, Nghị định 70/2014/NĐ-CP, Thông tư 20/2022/TT-NHNN, Nghị định 103/2026/NĐ-CP) và yêu cầu chương trình FastTrack 6.2 đến 08/2026; mang tính thông tin chung, KHÔNG phải tư vấn pháp lý hay hướng dẫn thực hiện cho trường hợp cụ thể. Việc chuyển tiền ra nước ngoài phải thực hiện qua ngân hàng được phép và tuân thủ thẩm định của ngân hàng.


Tuyên bố miễn trách nhiệm pháp lý (Disclaimer)
Nội dung trong báo cáo/bài viết này chỉ nhằm mục đích chia sẻ quan điểm và thông tin học thuật về kinh tế vĩ mô, thị trường tài chính, bất động sản, xu hướng ngành và các thông tin khác tại Cyprus và một số quốc gia khác trên thế giới. Mọi dữ liệu và đánh giá được tổng hợp từ các nguồn công khai, có chọn lọc, và được trình bày nhằm cung cấp góc nhìn nghiên cứu cho cộng đồng đầu tư.
Bài viết không cấu thành lời khuyên đầu tư, tư vấn tài chính cá nhân hay lời mời chào mua/bán bất kỳ tài sản nào. Mọi phân tích, đánh giá định giá hoặc nhận định xu hướng đều mang tính chủ quan của nhóm biên tập, không mang tính cam kết hiệu quả đầu tư.
Mỗi cá nhân nên tự thực hiện đánh giá rủi ro, mục tiêu đầu tư, thời gian nắm giữ và điều kiện cá nhân trước khi đưa ra bất kỳ quyết định tài chính nào. Việc sử dụng thông tin trong tài liệu này là hoàn toàn theo quyết định và rủi ro của người đọc.
Chúng tôi và tác giả miễn trừ mọi trách nhiệm với bất kỳ tổn thất hoặc hệ quả nào phát sinh từ việc sử dụng các thông tin này trong thực tế.


