Thỉnh thoảng khách hỏi Trí Tín: “Tôi nghe nói có thể để công ty đứng tên căn hộ PR — vừa chuyên nghiệp vừa tách bạch tài sản, đúng không?” Câu trả lời gồm hai vế, và vế sau quan trọng hơn vế trước: đúng là quy định FastTrack 6.2 cho phép; nhưng với nhà đầu tư Việt Nam, con đường này có hai rào cản lớn nằm ở… phía Việt Nam, cộng một hóa đơn vận hành lặp lại hàng năm. Bài này phân tích đủ để anh chị quyết định tỉnh táo.
Vế thứ nhất: luật Síp cho phép như thế nào?
Theo quy định chương trình, khoản đầu tư BĐS có thể đứng tên pháp nhân với điều kiện đương đơn (và/hoặc vợ/chồng) là chủ sở hữu toàn bộ — cổ đông duy nhất hoặc người thụ hưởng cuối cùng (UBO) của công ty. Tiền đầu tư vẫn phải tuân thủ nguyên tắc cốt lõi: chuyển từ tài khoản nước ngoài của đương đơn/vợ chồng vào tài khoản người bán tại tổ chức tài chính Síp. Về phía Síp, đây là cấu trúc quen thuộc, hồ sơ xử lý bình thường.
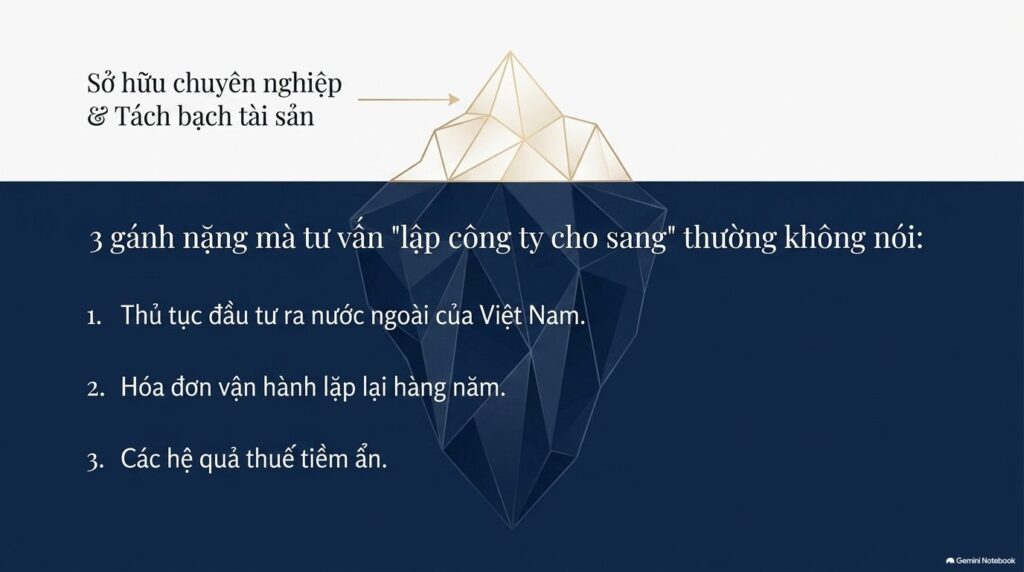
Vế thứ hai: ba gánh nặng mà tư vấn “lập công ty cho sang” không nói
- Thủ tục đầu tư ra nước ngoài của Việt Nam. Cá nhân Việt Nam góp vốn thành lập công ty ở nước ngoài là hoạt động đầu tư ra nước ngoài — cần đăng ký theo Luật Đầu tư và Nghị định 103/2026/NĐ-CP, với hồ sơ, thời gian và điều kiện riêng; nếu công ty có hoạt động kinh doanh BĐS thì rơi vào ngành đầu tư có điều kiện, yêu cầu cao hơn nữa. So với con đường cá nhân đứng tên trực tiếp (đi theo hành lang ngoại hối mua nhà để ở/định cư), cấu trúc công ty thêm hẳn một tầng thủ tục pháp lý tại Việt Nam — tầng phức tạp nhất của toàn bộ kế hoạch.
- Hóa đơn vận hành lặp lại hàng năm. Công ty Síp sống là công ty phải nuôi: kế toán, kiểm toán bắt buộc, thư ký công ty, địa chỉ đăng ký, phí thường niên — thực tế tối thiểu khoảng 2.000–3.000 EUR mỗi năm, năm nào cũng vậy, kể cả khi công ty chỉ đứng tên một căn hộ và không kinh doanh gì. Sau 10 năm giữ PR, đó là 20.000–30.000 EUR chi phí thuần cấu trúc — đủ mua nội thất cho cả căn hộ.
- Các hệ quả thuế ít người tính. Nhà do công ty sở hữu mà gia đình cổ đông sử dụng có thể phát sinh vấn đề “lợi ích hiện vật” cần xử lý kế toán đúng; bán cổ phần công ty có từ 20% giá trị từ BĐS Síp vẫn chịu CGT (quy định chống né thuế 2026); và mức VAT ưu đãi 5% cho nơi ở chính là ưu đãi cho CÁ NHÂN — cấu trúc công ty có thể ảnh hưởng khả năng hưởng mức này. Mỗi điểm đều xử lý được, nhưng cộng lại là ma sát thường trực.
Bảng cân: cá nhân đứng tên vs công ty đứng tên
| Tiêu chí | Cá nhân đứng tên ( mặc định) | Công ty đứng tên |
| Điều kiện PR 6.2 | Đạt | Đạt (nếu đương đơn/vợ chồng sở hữu 100%) |
| Thủ tục phía Việt Nam | Hành lang ngoại hối cá nhân — đơn giản hơn | Thêm tầng đăng ký đầu tư ra nước ngoài |
| Chi phí hàng năm | Gần như 0 | ~2.000–3.000 EUR/năm |
| VAT ưu đãi 5% | Có thể (nếu đủ điều kiện nơi ở chính) | Cần đánh giá riêng — có thể mất ưu đãi |
| Tách bạch tài sản, trách nhiệm | Không có lớp pháp nhân | Có — giá trị thật với danh mục lớn |
| Thừa kế, chuyển giao | Theo khung di chúc/Cap 195 | Chuyển cổ phần linh hoạt, nhưng CGT vẫn theo (ngưỡng 20%) và cần kế hoạch cổ đông |
Khuyến nghị trung thực của Trí Tín
Với đại đa số gia đình Việt mua MỘT tài sản 300.000–500.000 EUR để lấy PR: cá nhân (hoặc hai vợ chồng) đứng tên trực tiếp là cấu trúc tối ưu — đơn giản nhất phía Việt Nam, rẻ nhất phía Síp, giữ trọn các ưu đãi thuế cá nhân, và kế hoạch di sản xử lý gọn bằng di chúc. Cấu trúc công ty chỉ nên vào bàn cân khi có ít nhất một trong ba điều kiện: anh chị đã có công ty Síp hoạt động thật (nhân viên, doanh thu); danh mục BĐS nhiều tài sản với chiến lược tái đầu tư dài hạn; hoặc nhu cầu tách bạch trách nhiệm pháp lý cụ thể (BĐS thương mại nhiều người thuê). Và khi đó, thiết kế phải đi từ tổng thể: thủ tục Việt Nam → cấu trúc sở hữu → hồ sơ PR → thuế → di sản, không phải từ lời khuyên “lập công ty cho chuyên nghiệp”.
ĐỌC TIẾP TRONG CHUỖI ĐỊNH CƯ & CƯ TRÚ SÍP
Cấu trúc đúng ngay từ đầu — sửa sau đắt gấp mười
Trí Tín cùng đối tác luật sư và kế toán hai nước giúp anh chị chọn cấu trúc sở hữu khớp với mục tiêu — trước khi ký bất kỳ hợp đồng nào. Hotline 090.161.9119 – 0789.91.9898. Rõ ràng minh bạch – Đồng lòng tận tâm – Quyết tâm đến thành công.
Lưu ý: Bài viết dựa trên quy định FastTrack 6.2, Luật Đầu tư Việt Nam và Nghị định 103/2026/NĐ-CP, thuế Síp hiệu lực 2026; mang tính thông tin chung, không phải tư vấn pháp lý – thuế – đầu tư cho trường hợp cụ thể. Cấu trúc sở hữu qua pháp nhân cần thiết kế riêng với luật sư hai nước.


Tuyên bố miễn trách nhiệm pháp lý (Disclaimer)
Nội dung trong báo cáo/bài viết này chỉ nhằm mục đích chia sẻ quan điểm và thông tin học thuật về kinh tế vĩ mô, thị trường tài chính, bất động sản, xu hướng ngành và các thông tin khác tại Cyprus và một số quốc gia khác trên thế giới. Mọi dữ liệu và đánh giá được tổng hợp từ các nguồn công khai, có chọn lọc, và được trình bày nhằm cung cấp góc nhìn nghiên cứu cho cộng đồng đầu tư.
Bài viết không cấu thành lời khuyên đầu tư, tư vấn tài chính cá nhân hay lời mời chào mua/bán bất kỳ tài sản nào. Mọi phân tích, đánh giá định giá hoặc nhận định xu hướng đều mang tính chủ quan của nhóm biên tập, không mang tính cam kết hiệu quả đầu tư.
Mỗi cá nhân nên tự thực hiện đánh giá rủi ro, mục tiêu đầu tư, thời gian nắm giữ và điều kiện cá nhân trước khi đưa ra bất kỳ quyết định tài chính nào. Việc sử dụng thông tin trong tài liệu này là hoàn toàn theo quyết định và rủi ro của người đọc.
Chúng tôi và tác giả miễn trừ mọi trách nhiệm với bất kỳ tổn thất hoặc hệ quả nào phát sinh từ việc sử dụng các thông tin này trong thực tế.