
Trong Báo cáo Di trú Toàn cầu 2026, tôi dành một slide cho bốn khái niệm hay bị lẫn: cư trú, quốc tịch, cư trú thuế và nơi định cư gốc. Nhiều anh chị hỏi lại về ví dụ nước Anh ở ô thứ tư. Bài này giải thích kỹ hơn, và nói rõ vì sao chuyện ở London lại liên quan đến quyết định của một gia đình Việt Nam đang cân nhắc Síp.

Chế độ cũ của Anh: sống ở Anh, tài sản ở nhà, thuế không chạm tới
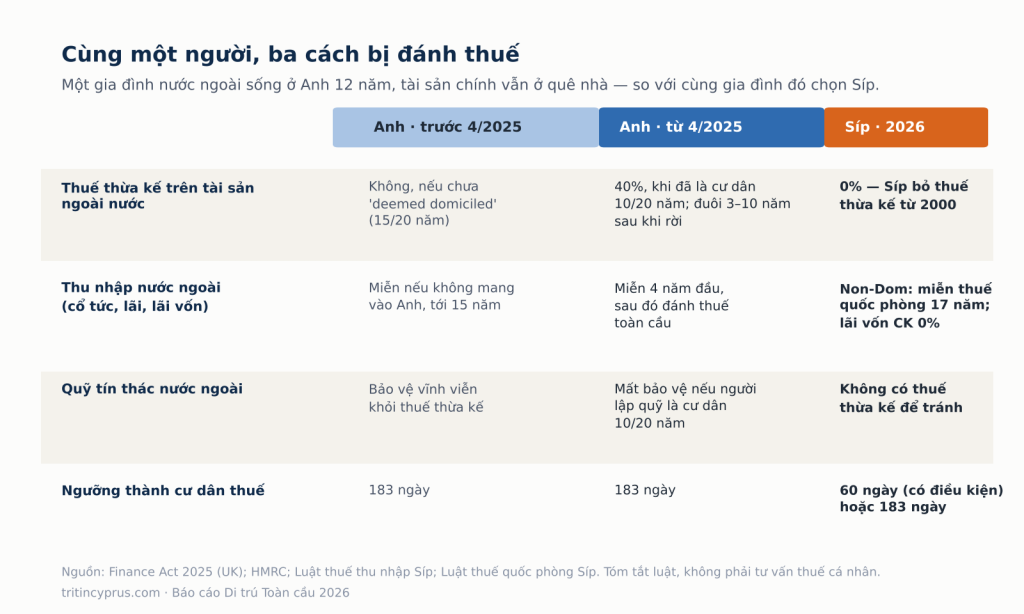
Từ năm 1799, luật thuế Anh phân biệt hai loại người cư trú. Người có domicile — nơi định cư gốc, thường theo cha và ý định sống lâu dài — ở Anh thì nộp thuế trên thu nhập toàn cầu. Người có domicile ở nước khác, gọi là “non-dom”, được chọn cách tính thuế theo tiền mang vào: thu nhập và lãi vốn phát sinh ngoài Anh chỉ bị đánh thuế khi chuyển về Anh; để ở ngoài thì không. Cửa sổ này kéo dài tới 15 năm, sau đó mới bị coi là “deemed domiciled”.
Phần quan trọng hơn nằm ở thuế thừa kế. Anh thu 40% trên tài sản để lại, nhưng với non-dom chỉ thu trên tài sản nằm ở Anh. Căn hộ ở Dubai, công ty ở Mumbai, danh mục ở Singapore đều ngoài lưới. Ai cẩn thận hơn thì trước mốc 15 năm bỏ tài sản vào quỹ tín thác nước ngoài, và phần đó được bảo vệ khỏi thuế thừa kế gần như vĩnh viễn. Khoảng 74.000 người hưởng chế độ này tính đến năm thuế 2022–23.
Cái Anh đổi từ 6/4/2025: bỏ hẳn chữ “domicile” khỏi luật thuế
Chính phủ Bảo thủ công bố tháng 3/2024, Công đảng của Bộ trưởng Tài chính Rachel Reeves giữ nguyên và siết thêm trong Ngân sách 30/10/2024. Từ 6/4/2025, Anh không hỏi “anh thuộc về đâu” nữa mà chỉ hỏi “anh đã ở đây bao lâu”. Ba thay đổi chính:
Thu nhập nước ngoài. Người mới đến, nếu chưa là cư dân Anh trong 10 năm liền trước, được miễn toàn bộ thuế trên thu nhập và lãi vốn nước ngoài trong 4 năm đầu, kể cả khi mang tiền về Anh — gọi là chế độ FIG. Hết 4 năm, nộp thuế toàn cầu như người Anh. Cửa sổ ngắn đi gần bốn lần so với 15 năm cũ.
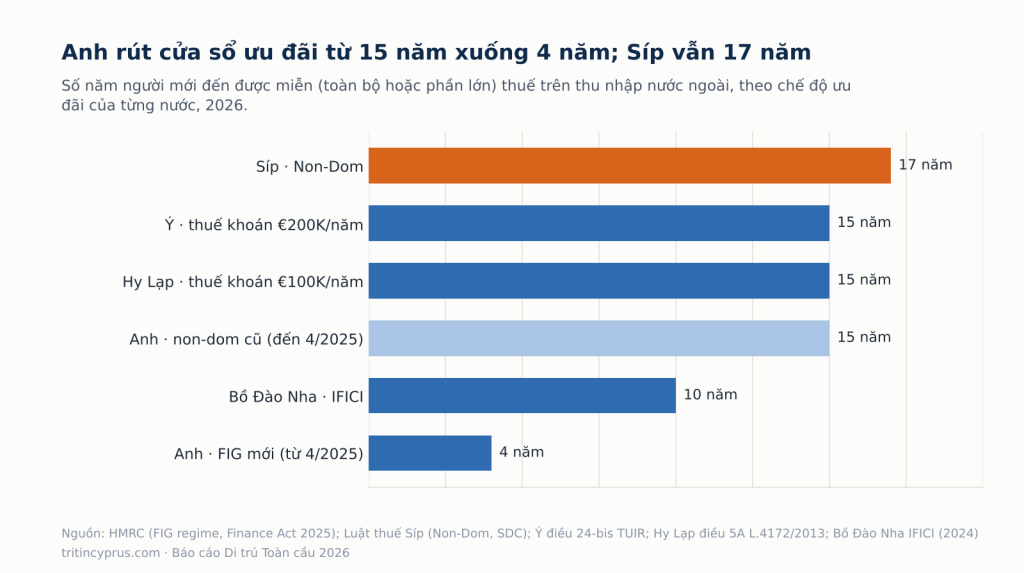
Thuế thừa kế. Đây là chỗ đau nhất. Ai là cư dân Anh 10 trong 20 năm thuế gần nhất thành “long-term resident”, và toàn bộ tài sản trên thế giới rơi vào diện thuế thừa kế 40%. Quỹ tín thác nước ngoài lập trước đây mất bảo vệ nếu người lập quỹ là long-term resident. Và có “đuôi”: rời Anh rồi vẫn còn trong lưới thuế thừa kế thêm 3 đến 10 năm, tuỳ đã ở bao lâu.
Cầu nối chuyển tiếp. Ai từng dùng chế độ cũ được mang thu nhập cũ về Anh với thuế 12% trong hai năm 2025–26 và 2026–27, rồi 15% năm 2027–28. Đề xuất giảm 50% thuế thu nhập nước ngoài trong năm đầu của chính phủ trước đã bị bỏ.
Nói gọn: một gia đình Ấn Độ, Trung Đông hay Hồng Kông đã sống ở London 12 năm, nếu ở tiếp thì cả gia sản ở quê nhà bị Anh đánh 40% khi mất; bỏ đi ngay thì vẫn vướng thêm vài năm.
Hệ quả: dự báo mất 16.500 triệu phú, và chính phủ không rút lại
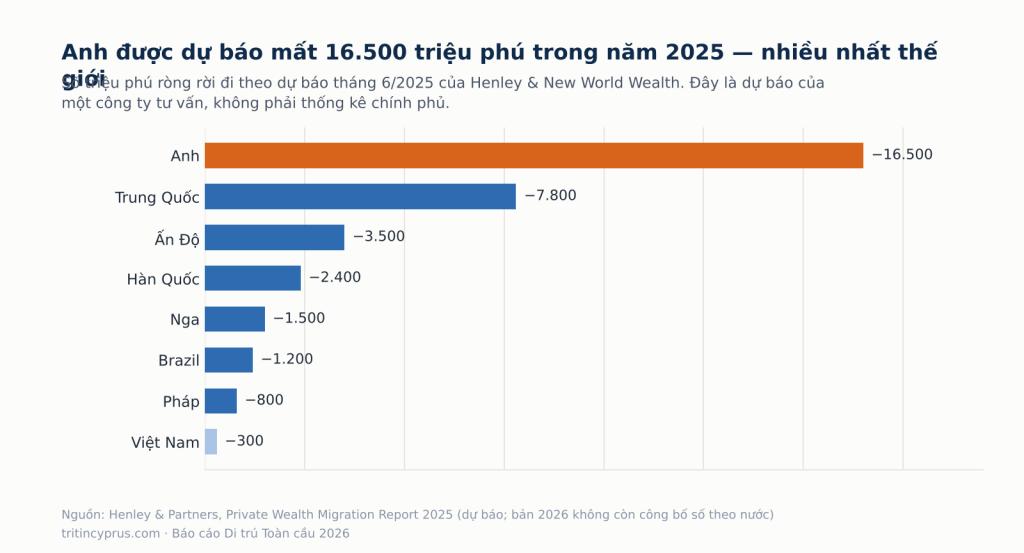
Tháng 6/2025, Henley & Partners cùng New World Wealth dự báo Anh mất ròng 16.500 triệu phú trong năm 2025 — nhiều nhất thế giới, hơn cả Trung Quốc (7.800) — và nguyên nhân họ xếp đầu là thuế thừa kế trên tài sản toàn cầu, không phải thuế thu nhập. Tôi lưu ý đây là dự báo của một công ty tư vấn di trú, không phải thống kê chính phủ; Văn phòng Trách nhiệm Ngân sách của Anh giả định tỷ lệ rời đi thấp hơn nhiều, khoảng 12–25% tuỳ cấu phần. Nhưng danh sách người công khai dời đi đủ dài để thành chuyện trang nhất: nhà công nghiệp Lakshmi Mittal, tỷ phú Nassef Sawiris, nhà sáng lập Revolut, một số lãnh đạo ngân hàng — phần lớn sang UAE, Ý, Thuỵ Sĩ.
Giữa năm 2025, báo chí Anh đưa tin bà Reeves cân nhắc đảo ngược phần thuế thừa kế. Ngân sách mùa thu 26/11/2025 cho câu trả lời: không đảo ngược. Chính phủ chỉ thêm trần 5 triệu bảng cho phí định kỳ của quỹ tín thác lập trước 30/10/2024 — chỉ có ý nghĩa với quỹ trên khoảng 83 triệu bảng — bịt một lỗ tránh phí thoát quỹ, và hứa “xem xét gói ưu đãi hơn cho nhân tài mới đến”, chưa có thiết kế. Tính đến thời điểm viết bài, khung 10/20 năm vẫn nguyên.
Vì sao chuyện này liên quan đến anh chị đang chọn Síp
Nước Anh vừa chứng minh một điều tôi hay nói với khách: thẻ cư trú, nơi nộp thuế thu nhập và nơi định cư gốc là ba câu hỏi khác nhau, và câu thứ ba quyết định thứ lớn nhất — tài sản để lại cho con. Nhiều gia đình Việt sang Anh vì trường học và hộ chiếu, rồi mười năm sau mới biết toàn bộ đất đai, công ty ở Việt Nam có thể bị Anh thu 40% khi mình mất.
Síp đi hướng ngược lại, và đã đi từ lâu:
- Không có thuế thừa kế. Síp bỏ thuế thừa kế từ ngày 1/1/2000. Không có gì để tránh, nên cũng không cần quỹ tín thác để tránh.
- Quy chế Non-Dom dựa đúng trên khái niệm Anh vừa bỏ. Người cư trú thuế ở Síp nhưng không có domicile gốc ở Síp được miễn thuế quốc phòng (Special Defence Contribution) trên cổ tức, lãi tiền gửi và phần lớn tiền cho thuê trong 17 năm. Lãi vốn từ chứng khoán không bị đánh thuế ở Síp với mọi cư dân.
- Ngưỡng cư trú thuế 60 ngày. Anh chị có thể trở thành cư dân thuế Síp sau 60 ngày trong năm nếu không là cư dân thuế nơi khác, không ở quá 183 ngày ở bất kỳ nước nào khác, có hoạt động kinh doanh hoặc chức danh giám đốc tại công ty Síp và duy trì nhà ở tại Síp. Việt Nam tính theo 183 ngày.
Một câu tôi dùng với khách: Anh vừa đóng cánh cửa mà Síp đang mở. Nhưng chính vì vậy, chọn nơi cư trú là bài toán của cả bốn ô — thẻ 6(2) của Síp tự nó không làm phát sinh nghĩa vụ thuế, và cũng tự nó không mang lại lợi ích thuế nào; lợi ích chỉ đến khi anh chị thật sự chuyển cư trú thuế và cấu trúc lại nơi giữ tài sản.
Ba lưu ý trước khi anh chị làm gì
Thứ nhất, bài này là tóm tắt luật, không phải tư vấn thuế cá nhân. Ai có tài sản ở Anh, con đang học ở Anh, hoặc đã từng là cư dân Anh, nên hỏi tư vấn thuế Anh riêng, vì quy tắc “đuôi” 3–10 năm và quỹ tín thác khá kỹ thuật.
Thứ hai, Việt Nam đánh thuế theo cư trú 183 ngày; chuyển cư trú thuế sang Síp mà vẫn ở Việt Nam quá nửa năm thì không có tác dụng.
Thứ ba, Trí Tín không tư vấn kênh chuyển tiền; anh chị tham khảo luật sư ngoại hối độc lập.
Toàn bộ bối cảnh — dòng triệu phú, các nước đang siết golden visa, người Việt đang đi đâu, và vị trí của Síp — nằm trong Báo cáo Di trú Toàn cầu 2026 của Trí Tín. Anh chị muốn trao đổi riêng về trường hợp của mình, gọi tôi: 090.161.9119 hoặc 0789.91.9898.
Nguồn: Finance Act 2025 (UK) và hướng dẫn HMRC về chế độ FIG và “long-term residence”; Macfarlanes, The Autumn Budget 2025: Private Client perspective (26/11/2025); Perkins Coie, End of the UK non-dom regime; KPMG UK, Long-term resident (01/2025); Irwin Mitchell, Budget 2024 changes to non-dom status; MoneyWeek 17/06/2025; CNBC 24/01/2025; Henley & Partners, Private Wealth Migration Report 2025 (dự báo); Luật thuế thu nhập Síp (quy tắc 60 ngày); Luật thuế quốc phòng Síp (Non-Dom); Ý điều 24-bis TUIR; Hy Lạp điều 5A Luật 4172/2013; Bồ Đào Nha IFICI.
Nội dung trong báo cáo/bài viết này chỉ nhằm mục đích chia sẻ quan điểm và thông tin học thuật về kinh tế vĩ mô, thị trường tài chính, bất động sản, xu hướng ngành và các thông tin khác tại Cyprus và một số quốc gia khác trên thế giới. Mọi dữ liệu và đánh giá được tổng hợp từ các nguồn công khai, có chọn lọc, và được trình bày nhằm cung cấp góc nhìn nghiên cứu cho cộng đồng đầu tư. Bài viết không cấu thành lời khuyên đầu tư, tư vấn tài chính cá nhân hay lời mời chào mua/bán bất kỳ tài sản nào. Mọi phân tích, đánh giá định giá hoặc nhận định xu hướng đều mang tính chủ quan của nhóm biên tập, không mang tính cam kết hiệu quả đầu tư. Mỗi cá nhân nên tự thực hiện đánh giá rủi ro, mục tiêu đầu tư, thời gian nắm giữ và điều kiện cá nhân trước khi đưa ra bất kỳ quyết định tài chính nào. Việc sử dụng thông tin trong tài liệu này là hoàn toàn theo quyết định và rủi ro của người đọc. Chúng tôi và tác giả miễn trừ mọi trách nhiệm với bất kỳ tổn thất hoặc hệ quả nào phát sinh từ việc sử dụng các thông tin này trong thực tế.Tuyên bố miễn trách nhiệm pháp lý (Disclaimer)


