

Cập nhật tháng 11/2026
Khi tìm kiếm cơ hội định cư tại châu Âu thông qua đầu tư, Hy Lạp và Cộng hòa Síp (Cyprus) là hai lựa chọn thường được các gia đình Việt Nam cân nhắc. Cả hai quốc gia đều nằm tại khu vực Địa Trung Hải, là thành viên Liên minh châu Âu (EU), sử dụng đồng euro và sở hữu môi trường sống có sức hấp dẫn đối với nhà đầu tư quốc tế.
Tuy nhiên, đằng sau những điểm tương đồng về địa lý và khí hậu, hai quốc gia có sự khác biệt đáng kể về quy mô kinh tế, thị trường bất động sản, chính sách thuế, điều kiện cấp quyền cư trú và lộ trình nhập quốc tịch.
Hy Lạp nổi bật với chương trình Golden Visa, cho phép nhà đầu tư nước ngoài nhận quyền cư trú thông qua các khoản đầu tư đủ điều kiện, phổ biến nhất là bất động sản. Trong khi đó, Síp có chương trình cấp quyền thường trú theo Regulation 6(2), với mức đầu tư từ 300.000 EUR và nhiều hình thức đầu tư khác nhau.
Vậy nếu đặt lên bàn cân, quốc gia nào có lợi thế hơn về chi phí đầu tư, quyền lợi cư trú, môi trường kinh doanh và cơ hội phát triển lâu dài cho gia đình?
Bài viết dưới đây phân tích hai quốc gia theo ba khía cạnh: kinh tế và chất lượng sống, chương trình định cư chuyên sâu, hiệu quả thực tế đối với nhà đầu tư.
1. TỔNG QUAN VỀ HY LẠP VÀ SÍP
1.1. So sánh vị trí địa lý và quy mô quốc gia
Hy Lạp và Síp đều có vị trí chiến lược tại khu vực Đông Địa Trung Hải, nhưng quy mô lãnh thổ, dân số và cấu trúc kinh tế có sự khác biệt rõ rệt.
| Tiêu chí | Hy Lạp | Síp |
| Tên chính thức | Cộng hòa Hy Lạp | Cộng hòa Síp |
| Thủ đô | Athens | Nicosia |
| Vị trí | Đông Nam châu Âu, bán đảo Balkan | Đông Địa Trung Hải |
| Diện tích | Khoảng 131.957 km² | Khoảng 9.251 km² |
| Dân số | Khoảng 10,4 triệu người | Khoảng 1 triệu người tại khu vực do Chính phủ Cộng hòa Síp kiểm soát |
| Ngôn ngữ chính thức | Tiếng Hy Lạp | Tiếng Hy Lạp và tiếng Thổ Nhĩ Kỳ |
| Ngôn ngữ sử dụng phổ biến trong kinh doanh quốc tế | Tiếng Anh, tiếng Hy Lạp | Tiếng Anh, tiếng Hy Lạp |
| Đơn vị tiền tệ | Euro (EUR) | Euro (EUR) |
| Thành viên EU | Từ năm 1981 | Từ năm 2004 |
| Khu vực Schengen | Thành viên Schengen | Chưa là thành viên Schengen tại thời điểm cập nhật |
| Khí hậu | Địa Trung Hải, đa dạng theo vùng | Địa Trung Hải, mùa hè dài và nhiều nắng |
| Đặc điểm nổi bật | Thị trường lớn, du lịch, bất động sản, dịch vụ | Trung tâm dịch vụ quốc tế, tài chính, công nghệ và bất động sản |
Nhận định: Hy Lạp có lợi thế về quy mô thị trường, dân số và sự đa dạng của các khu vực đầu tư. Ngược lại, Síp có quy mô nhỏ hơn nhưng định hướng mạnh vào dịch vụ quốc tế, tài chính, công nghệ và hoạt động kinh doanh xuyên biên giới.
Đối với gia đình muốn tìm kiếm thị trường bất động sản đa dạng, Hy Lạp có nhiều lựa chọn hơn về địa lý và phân khúc. Nếu ưu tiên môi trường kinh doanh quốc tế và cộng đồng người nước ngoài, Síp là một lựa chọn đáng cân nhắc.
1.2. So sánh kinh tế và tiềm năng phát triển
Quy mô nền kinh tế không chỉ ảnh hưởng đến cơ hội kinh doanh mà còn phản ánh khả năng phát triển của thị trường lao động, bất động sản và các dịch vụ dành cho cư dân.
Dưới đây là số liệu dự báo kinh tế năm 2025 của Ủy ban châu Âu, sử dụng cùng một hệ thống chỉ tiêu để so sánh:
| Tiêu chí | Hy Lạp | Síp |
| Tăng trưởng GDP năm 2025 | 2,1% | 3,8% |
| Lạm phát năm 2025 | 2,9% | 0,8% |
| Tỷ lệ thất nghiệp năm 2025 | 8,9% | 4,4% |
| Thặng dư ngân sách năm 2025 | 1,7% GDP | 3,4% GDP |
| Nợ công năm 2025 | 146,1% GDP | 55,0% GDP |
| Cán cân tài khoản vãng lai | -6,0% GDP | -6,4% GDP |
Nguồn: Dự báo kinh tế mùa xuân 2026 của Ủy ban châu Âu. Các chỉ tiêu năm 2025 được sử dụng theo bộ số liệu trong báo cáo, có thể được điều chỉnh khi dữ liệu chính thức hoàn thiện.
Phân tích lợi thế kinh tế:
Hy Lạp: Nền kinh tế có quy mô lớn hơn, được hỗ trợ bởi du lịch, vận tải biển, dịch vụ và đầu tư. Tuy nhiên, tỷ lệ thất nghiệp và nợ công vẫn là những thách thức đáng chú ý.
Síp: Tăng trưởng kinh tế năm 2025 cao hơn, tỷ lệ thất nghiệp thấp hơn và ngân sách nhà nước ghi nhận thặng dư lớn hơn. Các lĩnh vực dịch vụ, công nghệ thông tin, tài chính và du lịch đóng vai trò quan trọng.
Xét về tốc độ tăng trưởng và các chỉ tiêu tài khóa, Síp có lợi thế trong bộ số liệu năm 2025. Trong khi đó, Hy Lạp có ưu thế về quy mô và chiều sâu thị trường.
1.3. So sánh chất lượng cuộc sống
Đối với gia đình định cư lâu dài, mức đầu tư ban đầu chỉ là một phần của quyết định. Chi phí sinh hoạt, trường học, bệnh viện, ngôn ngữ và khả năng hòa nhập mới là những yếu tố ảnh hưởng trực tiếp đến cuộc sống hàng ngày.
| Tiêu chí | Hy Lạp | Síp |
| Chi phí nhà ở | Khác biệt lớn giữa Athens, Thessaloniki và các đảo | Khác biệt giữa Limassol, Nicosia, Larnaca và Paphos |
| Chi phí sinh hoạt | Tùy khu vực, thường có nhiều lựa chọn ở phân khúc phổ thông | Một số khu vực có chi phí nhà ở và dịch vụ quốc tế cao |
| Thực phẩm | Thực phẩm địa phương đa dạng, phong cách Địa Trung Hải | Hải sản, rau củ, thực phẩm Địa Trung Hải |
| Giao thông | Có hệ thống giao thông công cộng tại các đô thị lớn | Phụ thuộc nhiều vào ô tô cá nhân |
| Giáo dục | Trường công, tư và trường quốc tế | Trường công, tư và hệ thống trường quốc tế |
| Ngôn ngữ học tập | Tiếng Hy Lạp; có chương trình quốc tế bằng tiếng Anh | Tiếng Hy Lạp và nhiều chương trình bằng tiếng Anh |
| Y tế | Hệ thống y tế công và tư | Hệ thống y tế công GESY và y tế tư nhân |
| Môi trường sống | Đô thị, biển, núi và nhiều đảo | Đảo có khí hậu nắng ấm, cộng đồng quốc tế |
| Khí hậu | Mùa hè nóng, mùa đông thay đổi theo vùng | Mùa hè dài, mùa đông tương đối ôn hòa |
| Cộng đồng người nước ngoài | Tập trung tại Athens, Thessaloniki và các điểm du lịch | Tập trung tại Limassol, Nicosia, Larnaca và Paphos |
Nhận định: Hy Lạp có lợi thế về sự đa dạng địa lý và lựa chọn môi trường sống. Gia đình có thể lựa chọn giữa đô thị lớn, khu vực ven biển hoặc các đảo du lịch.
Síp có lợi thế về môi trường sử dụng tiếng Anh trong kinh doanh và cộng đồng quốc tế. Tuy nhiên, gia đình cần tính đến việc phụ thuộc vào phương tiện cá nhân khi lựa chọn nơi sinh sống.
1.4. So sánh giáo dục, y tế và môi trường gia đình
| Tiêu chí | Hy Lạp | Síp |
| Giáo dục công lập | Chủ yếu giảng dạy bằng tiếng Hy Lạp | Chủ yếu giảng dạy bằng tiếng Hy Lạp tại khu vực nói tiếng Hy Lạp |
| Trường quốc tế | Có tại Athens, Thessaloniki và một số khu vực khác | Có tại Nicosia, Limassol, Larnaca và Paphos |
| Ngôn ngữ chương trình quốc tế | Tiếng Anh và các chương trình quốc tế khác | Tiếng Anh phổ biến tại nhiều trường quốc tế |
| Giáo dục đại học | Có nhiều trường đại học công lập và cơ sở giáo dục đại học | Có các trường đại học công lập và tư thục |
| Hệ thống y tế | Kết hợp công lập và tư nhân | Hệ thống công GESY kết hợp dịch vụ tư nhân |
| Tiếp cận dịch vụ y tế | Phụ thuộc vào tình trạng cư trú và bảo hiểm | Phụ thuộc vào điều kiện tham gia GESY và bảo hiểm |
| Lựa chọn cho gia đình quốc tế | Phù hợp với gia đình muốn tiếp cận hệ thống giáo dục và văn hóa Hy Lạp | Phù hợp với gia đình ưu tiên môi trường học tập quốc tế và tiếng Anh |
Góc nhìn dành cho gia đình có con nhỏ: Nếu lựa chọn Hy Lạp, cha mẹ nên cân nhắc khả năng hòa nhập tiếng Hy Lạp khi con học tại trường công. Nếu lựa chọn Síp, hệ thống trường quốc tế sử dụng tiếng Anh là một lợi thế đáng quan tâm.
Dù vậy, không nên mặc định rằng thẻ cư trú đầu tư tự động mang lại mọi quyền lợi giáo dục và y tế. Khả năng tiếp cận từng dịch vụ cần được kiểm tra theo tình trạng cư trú, bảo hiểm và quy định của cơ sở cung cấp dịch vụ.

2. SO SÁNH CHƯƠNG TRÌNH ĐỊNH CƯ HY LẠP VÀ SÍP
Đây là phần quan trọng nhất đối với nhà đầu tư. Mặc dù cả hai chương trình đều cho phép công dân ngoài EU tiếp cận quyền cư trú thông qua đầu tư, cơ chế pháp lý và điều kiện tham gia hoàn toàn khác nhau.
2.1. So sánh mức đầu tư tối thiểu
| Tiêu chí | Golden Visa Hy Lạp | Thường trú nhân Síp |
| Chương trình | Golden Visa | Permanent Residence theo Regulation 6(2) |
| Mức đầu tư thấp nhất | 250.000 EUR trong các trường hợp đặc biệt đủ điều kiện | 300.000 EUR |
| Mức đầu tư phổ biến | 400.000 EUR hoặc 800.000 EUR tùy khu vực | 300.000 EUR |
| Đầu tư nhà ở | Có | Có |
| Đầu tư bất động sản thương mại | Có các trường hợp đủ điều kiện | Có |
| Đầu tư doanh nghiệp | Có các hình thức đầu tư khác theo luật | Có, nếu đáp ứng điều kiện chương trình |
| Đầu tư quỹ | Có các hình thức đầu tư tài chính đủ điều kiện theo quy định riêng | Có |
| Yêu cầu mua nhà mới | Không áp dụng chung cho mọi trường hợp | Nhà ở phải là giao dịch bán lần đầu từ công ty phát triển bất động sản |
| Yêu cầu diện tích tối thiểu | Thông thường 120 m² với ngưỡng 400.000 và 800.000 EUR | Không có điều kiện diện tích tối thiểu chung trong tiêu chí đầu tư |
| Yêu cầu thu nhập hàng năm | Không có ngưỡng thu nhập tối thiểu chung của chương trình bất động sản | Tối thiểu 50.000 EUR/năm cho đương đơn chính |
Điểm khác biệt đáng chú ý:
Hy Lạp áp dụng ngưỡng đầu tư theo địa điểm và loại bất động sản. Với những khu vực có sức hút cao như Attica (bao gồm Athens), Thessaloniki, Mykonos, Santorini và các đảo có dân số trên 3.100 người, mức đầu tư thông thường là 800.000 EUR. Những khu vực còn lại áp dụng mức 400.000 EUR.
Mức 250.000 EUR chỉ dành cho một số trường hợp đặc biệt, chẳng hạn bất động sản chuyển đổi công năng từ thương mại sang nhà ở hoặc công trình thuộc diện bảo tồn được khôi phục theo điều kiện luật định.
Trong khi đó, Síp áp dụng mức đầu tư 300.000 EUR theo bốn nhóm hình thức đủ điều kiện. Điều này tạo ra nhiều lựa chọn hơn cho nhà đầu tư không muốn tập trung toàn bộ tài sản vào bất động sản nhà ở.
2.2. So sánh chi tiết hình thức đầu tư
| Tiêu chí | Hy Lạp | Síp |
| Mua nhà ở | Có | Có |
| Mua căn hộ | Có | Có |
| Mua bất động sản thương mại | Có các trường hợp đủ điều kiện | Có |
| Chuyển đổi công năng bất động sản | Có trường hợp đủ điều kiện từ 250.000 EUR | Không phải hình thức riêng với ngưỡng ưu đãi tương tự |
| Khôi phục công trình bảo tồn | Có trường hợp đủ điều kiện từ 250.000 EUR | Phụ thuộc quy định đầu tư thông thường |
| Góp vốn doanh nghiệp | Có các hình thức đầu tư đủ điều kiện theo luật | Tối thiểu 300.000 EUR, doanh nghiệp phải hoạt động thực tế và có ít nhất 5 nhân viên |
| Đầu tư quỹ | Có các hình thức đủ điều kiện theo chương trình | Tối thiểu 300.000 EUR vào quỹ thuộc nhóm được chấp thuận |
| Mua bất động sản đã qua sử dụng | Có, tùy điều kiện | Có đối với một số loại bất động sản thương mại; nhà ở theo diện chính phải là giao dịch bán lần đầu |
| Duy trì khoản đầu tư | Phải duy trì điều kiện đầu tư để gia hạn | Phải duy trì khoản đầu tư đủ điều kiện |
Nhận định: Hy Lạp phù hợp với nhà đầu tư có định hướng sở hữu bất động sản và muốn lựa chọn giữa nhiều khu vực khác nhau. Síp phù hợp với người muốn đa dạng hóa danh mục đầu tư, đặc biệt khi quan tâm đến bất động sản thương mại, doanh nghiệp hoặc quỹ đầu tư.
2.3. So sánh quyền cư trú và quyền lợi gia đình
| Tiêu chí | Hy Lạp | Síp |
| Loại giấy phép | Giấy phép cư trú dành cho nhà đầu tư | Giấy phép thường trú theo Regulation 6(2) |
| Thời hạn giấy phép | 5 năm | Quyền thường trú không thời hạn |
| Thẻ cư trú vật lý | Theo thời hạn giấy phép và gia hạn | 10 năm, cần thay mới khi hết hạn |
| Vợ/chồng | Có thể đưa vào hồ sơ theo điều kiện | Có thể đưa vào hồ sơ |
| Con dưới 18 tuổi | Có thể đưa vào hồ sơ | Có thể đưa vào hồ sơ |
| Con trưởng thành phụ thuộc | Có điều kiện riêng theo quy định | Có cơ chế riêng cho con độc thân từ 18–25 tuổi đang học và phụ thuộc tài chính; một số trường hợp cần đầu tư cao hơn |
| Quyền sinh sống | Tại Hy Lạp | Tại Síp |
| Quyền học tập | Theo quy định hiện hành | Theo quy định hiện hành |
| Quyền tiếp cận y tế | Theo điều kiện bảo hiểm và cư trú | Theo điều kiện GESY và bảo hiểm |
| Quyền làm việc | Không tự động có quyền làm việc | Bị hạn chế theo Regulation 6(2), có ngoại lệ đối với vị trí giám đốc doanh nghiệp đầu tư đủ điều kiện |
| Gia hạn | Khi tiếp tục đáp ứng điều kiện | Không phải gia hạn quyền thường trú, nhưng phải thay thẻ vật lý khi hết hạn |
Nhận định: Síp có lợi thế về tính ổn định của quyền thường trú vì giấy phép theo Regulation 6(2) không có thời hạn kết thúc thông thường. Hy Lạp lại mang đến quyền cư trú 5 năm có thể gia hạn, phù hợp với người muốn duy trì quyền sinh sống tại một quốc gia thuộc Schengen.
2.4. So sánh yêu cầu hiện diện và điều kiện duy trì quyền cư trú
| Tiêu chí | Hy Lạp | Síp |
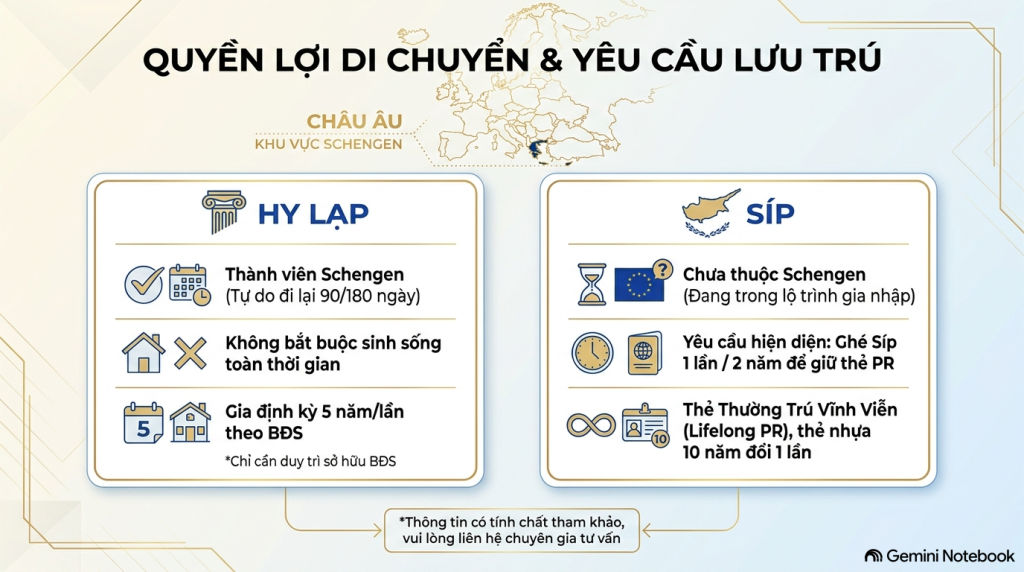
| Có bắt buộc sinh sống toàn thời gian? | Không | Không |
| Có yêu cầu duy trì khoản đầu tư? | Có | Có |
| Có cần gia hạn giấy phép? | Có, định kỳ 5 năm | Không gia hạn quyền thường trú, nhưng thay thẻ 10 năm |
| Có yêu cầu đến quốc gia sau khi được cấp phép? | Cần thực hiện thủ tục theo quy định hồ sơ | Có yêu cầu thiết lập nơi cư trú trong vòng 1 năm trong các trường hợp áp dụng |
| Thời gian vắng mặt liên tục ảnh hưởng đến quyền cư trú? | Không có yêu cầu hiện diện thường xuyên như điều kiện duy trì Golden Visa; cần duy trì các điều kiện gia hạn | Có thể mất hiệu lực nếu vắng mặt tại Síp liên tục 2 năm |
| Theo dõi duy trì điều kiện | Kiểm tra khoản đầu tư và điều kiện gia hạn | Duy trì đầu tư, thu nhập và các giấy tờ theo yêu cầu |
Lưu ý: Không bắt buộc sinh sống toàn thời gian không có nghĩa là hoàn toàn không cần hiện diện. Đặc biệt, Síp có quy định về việc vắng mặt liên tục 2 năm và các nghĩa vụ duy trì hồ sơ. Nhà đầu tư nên xây dựng lịch trình hiện diện phù hợp.
2.5. So sánh quyền tự do đi lại quốc tế
| Tiêu chí | Hy Lạp | Síp |
| Thành viên EU | Có | Có |
| Thành viên Schengen | Có | Chưa |
| Đi lại ngắn hạn trong Schengen | Có, tối đa 90 ngày trong mỗi chu kỳ 180 ngày theo quy định | Thẻ cư trú Síp không tự động cấp quyền đi lại miễn thị thực trong toàn khối Schengen |
| Sinh sống tại các nước EU khác | Không tự động có quyền cư trú dài hạn | Không tự động có quyền cư trú dài hạn |
| Quyền làm việc tại các nước EU khác | Không tự động | Không tự động |
| Lợi thế đi lại | Rõ ràng hơn nhờ giấy phép cư trú của quốc gia Schengen | Phù hợp với nhu cầu sinh sống tại Síp hơn là đi lại Schengen |
Nhận định: Nếu mục tiêu hàng đầu là thuận tiện đi lại ngắn hạn trong khối Schengen, Hy Lạp có lợi thế rõ ràng. Tuy nhiên, cần phân biệt quyền đi lại ngắn hạn với quyền sinh sống, làm việc hoặc định cư tại một quốc gia EU khác.
3. SO SÁNH CHUYÊN SÂU VỀ THUẾ, PHÁP LÝ VÀ CHỨNG MINH TÀI CHÍNH
Bên cạnh số tiền đầu tư, đây là nhóm tiêu chí có ảnh hưởng trực tiếp đến hiệu quả tài chính và khả năng duy trì quyền cư trú của nhà đầu tư.
3.1. So sánh chính sách thuế
| Tiêu chí | Hy Lạp | Síp |
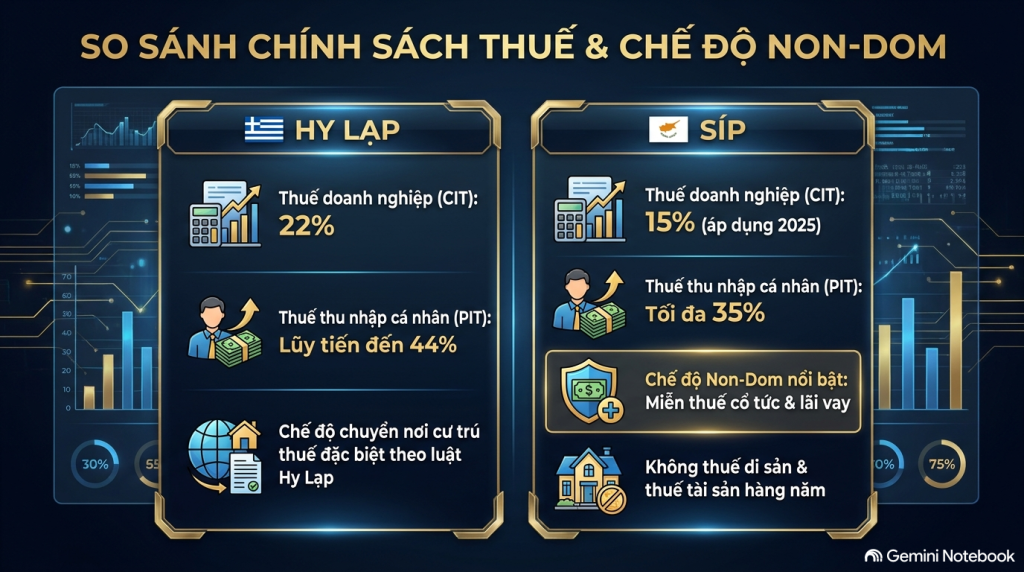
| Thuế thu nhập cá nhân | Biểu thuế lũy tiến, mức cao nhất 44% theo biểu thuế thông thường | Biểu thuế lũy tiến, mức cao nhất 35% |
| Thuế doanh nghiệp | 22% | 15% từ năm 2025 |
| Thuế cổ tức | Thông thường 5% | Thông thường 5% đối với cá nhân cư trú thuế thuộc diện chịu thuế đặc biệt; có miễn trừ cho một số đối tượng non-dom |
| Chế độ non-dom | Có cơ chế đặc biệt cho cá nhân đủ điều kiện theo luật Hy Lạp | Có chế độ non-dom nổi bật đối với thu nhập cổ tức và lãi vay theo điều kiện |
| Thu nhập từ nước ngoài | Có thể chịu thuế tùy tình trạng cư trú thuế và nguồn thu nhập | Có thể được hưởng các ưu đãi nhất định tùy tình trạng cư trú thuế |
| Thuế tài sản | Có các sắc thuế liên quan đến bất động sản | Có các loại thuế, phí liên quan đến bất động sản |
| Hiệp định tránh đánh thuế hai lần | Có mạng lưới hiệp định với nhiều quốc gia | Có mạng lưới hiệp định với nhiều quốc gia |
| Ưu đãi cho người mới chuyển đến | Có một số chế độ ưu đãi đặc biệt theo điều kiện | Có các chế độ ưu đãi, trong đó có non-dom |
Phân tích:
Hy Lạp có biểu thuế thu nhập cá nhân cao nhất 44% và thuế doanh nghiệp thông thường 22%. Tuy nhiên, quốc gia này có những chế độ thuế đặc biệt dành cho một số nhóm cá nhân chuyển nơi cư trú thuế, bao gồm các cơ chế ưu đãi cho người đáp ứng điều kiện cụ thể.
Síp có mức thuế doanh nghiệp 15% từ năm 2025 và cơ chế non-dom được nhiều nhà đầu tư quốc tế quan tâm. Đặc biệt, người đáp ứng điều kiện non-dom có thể được miễn một số khoản thuế đặc biệt đối với cổ tức và lãi vay trong thời gian được hưởng chế độ.
Điểm cần lưu ý: Sở hữu thẻ thường trú hoặc Golden Visa không đồng nghĩa với việc tự động trở thành đối tượng cư trú thuế tại quốc gia đó. Muốn hưởng ưu đãi thuế, nhà đầu tư cần đáp ứng các tiêu chí cư trú thuế, khai báo và điều kiện pháp lý liên quan.
3.2. So sánh lịch sử tư pháp và chứng minh nguồn tiền
| Tiêu chí | Hy Lạp | Síp |
| Lý lịch tư pháp | Có yêu cầu kiểm tra nhân thân và điều kiện an ninh | Yêu cầu lý lịch tư pháp trong hồ sơ |
| Kiểm tra nguồn tiền | Có | Có |
| Chứng minh nguồn tiền từ nước ngoài | Theo quy định hồ sơ và kiểm tra tài chính | Có yêu cầu chứng minh tiền đầu tư được chuyển từ nước ngoài |
| Chứng minh giao dịch ngân hàng | Có | Có |
| Kiểm tra tính hợp pháp khoản đầu tư | Có | Có |
| Kiểm tra hồ sơ người phụ thuộc | Có | Có |
| Bảo hiểm y tế | Theo yêu cầu hồ sơ | Có yêu cầu bảo hiểm y tế phù hợp |
| Duy trì điều kiện sau cấp phép | Kiểm tra khi gia hạn | Duy trì đầu tư và nghĩa vụ báo cáo theo quy định |
Nhận định: Cả hai quốc gia đều đặt trọng tâm vào tính minh bạch của tài sản và nguồn tiền. Síp có yêu cầu khá rõ về việc chuyển vốn từ nước ngoài vào Síp và thực hiện thanh toán theo quy trình ngân hàng được quy định.
Đối với nhà đầu tư Việt Nam, việc chuẩn bị hồ sơ chứng minh nguồn tiền từ sớm là rất quan trọng. Các tài liệu nên được chuẩn bị theo một chuỗi logic, từ nguồn hình thành tài sản, thu nhập, kê khai thuế đến quá trình chuyển tiền và thanh toán khoản đầu tư.
3.3. So sánh yêu cầu thu nhập và khả năng tài chính
| Tiêu chí | Hy Lạp | Síp |
| Thu nhập tối thiểu để tham gia chương trình | Không có ngưỡng thu nhập tối thiểu chung đối với Golden Visa bất động sản | 50.000 EUR/năm cho đương đơn chính |
| Thu nhập tăng thêm cho vợ/chồng | Không có ngưỡng cố định chung tương tự | 15.000 EUR/năm |
| Thu nhập tăng thêm cho mỗi con | Không có ngưỡng cố định chung tương tự | 10.000 EUR/năm |
| Nguồn thu nhập | Cần chứng minh nguồn vốn đầu tư hợp pháp | Thu nhập yêu cầu phải đến từ nước ngoài theo tiêu chí chương trình |
| Thu nhập từ lương | Có thể là nguồn hình thành tài sản nếu chứng minh hợp pháp | Có thể được tính nếu đáp ứng điều kiện |
| Thu nhập từ kinh doanh | Có thể được sử dụng để chứng minh nguồn tiền | Có thể được tính theo điều kiện |
| Thu nhập từ cổ tức, tiền gửi, cho thuê | Cần chứng minh nguồn hình thành và tính hợp pháp | Có thể được tính theo quy định |
| Theo dõi tài chính sau cấp phép | Theo điều kiện duy trì và gia hạn | Có nghĩa vụ duy trì khoản đầu tư và các điều kiện liên quan |
Nhận định: Hy Lạp có lợi thế về việc không áp dụng một mức thu nhập tối thiểu cố định chung cho Golden Visa bất động sản. Trong khi đó, Síp yêu cầu nhà đầu tư chứng minh nguồn thu nhập ổn định hàng năm, tạo ra một tiêu chí sàng lọc tài chính rõ ràng hơn.
Vì vậy, gia đình có đủ tài sản để đầu tư nhưng chưa có dòng thu nhập ổn định cần đặc biệt lưu ý điều kiện của Síp.
3.4. So sánh thuế và chi phí khi mua bất động sản tại Hy Lạp và Síp
Bên cạnh giá trị bất động sản và mức vốn đầu tư tối thiểu, thuế mua nhà là yếu tố quan trọng ảnh hưởng trực tiếp đến tổng chi phí mà nhà đầu tư phải chuẩn bị.
Hy Lạp và Síp có cách áp dụng thuế khá khác nhau. Đặc biệt, nhà đầu tư cần phân biệt giữa bất động sản mới và bất động sản đã qua sử dụng, bởi mỗi loại giao dịch có thể chịu các sắc thuế khác nhau.
Bảng so sánh thuế mua bất động sản
| Tiêu chí | Hy Lạp | Síp |
| Thuế chuyển nhượng bất động sản | 3% + phụ thu 3% trên số thuế, tương đương 3,09% thực tế | Tính theo biểu phí lũy tiến 3%, 5% và 8% |
| Cơ sở tính thuế chuyển nhượng | Giá trị chịu thuế của bất động sản | Giá trị thị trường do cơ quan đăng ký đất đai xác định |
| Thuế VAT nhà mới | 24% theo mức thông thường | 19% theo mức thông thường |
| VAT nhà ở chính | Có thể được miễn VAT theo điều kiện mua nhà đầu tiên | Có thể áp dụng VAT ưu đãi 5% nếu đáp ứng điều kiện nhà ở chính |
| Bất động sản đã qua sử dụng | Thông thường chịu thuế chuyển nhượng 3,09% | Thông thường không chịu VAT |
| Phí chuyển nhượng khi mua nhà cũ | Đã nằm trong cơ chế thuế chuyển nhượng 3,09% | Được giảm 50% theo biểu phí thông thường |
| Phí chuyển nhượng khi mua nhà đã chịu VAT | Phân loại theo chế độ VAT áp dụng cho giao dịch | Không thu thêm phí chuyển nhượng |
| Thuế trước bạ (Stamp Duty) | Không áp dụng như một khoản thuế trước bạ thông thường đối với hợp đồng mua bán bất động sản | Đã bãi bỏ từ ngày 01/01/2026 |
| Thuế sở hữu bất động sản hàng năm | Có ENFIA | Không còn thuế bất động sản quốc gia thường niên; vẫn có thể phát sinh phí địa phương |
| Thuế đối với nhà đầu tư nước ngoài | Có thể thay đổi theo tình trạng cư trú thuế và quy định áp dụng | Nhìn chung áp dụng cơ chế thuế giao dịch tương tự người mua trong nước |
3.4.1. Thuế mua nhà tại Hy Lạp
Hy Lạp áp dụng hai cơ chế thuế chính đối với giao dịch mua bất động sản: thuế chuyển nhượng bất động sản và thuế giá trị gia tăng (VAT).
Trường hợp 1: Mua bất động sản đã qua sử dụng
Người mua phải thanh toán thuế chuyển nhượng bất động sản (Real Estate Transfer Tax) với mức:
- Thuế chuyển nhượng cơ bản: 3%.
- Phụ thu cho chính quyền địa phương: 3% trên số thuế chuyển nhượng.
- Tổng mức thuế thực tế: 3,09% giá trị chịu thuế.
Ví dụ, nếu mua một căn nhà có giá trị chịu thuế 400.000 EUR, số thuế chuyển nhượng phải nộp khoảng:
400.000 × 3,09% = 12.360 EUR.
Trường hợp 2: Mua bất động sản mới
Theo quy định chung, bất động sản mới đủ điều kiện chịu VAT có thể áp dụng mức VAT tiêu chuẩn 24%.
Tuy nhiên, Hy Lạp có chính sách tạm ngừng áp dụng VAT đối với một số bất động sản mới theo đề nghị của chủ đầu tư. Chính sách này hiện được gia hạn đến ngày 31/12/2026.
Trong trường hợp chủ đầu tư đăng ký áp dụng cơ chế tạm ngừng VAT và bất động sản đủ điều kiện, giao dịch sẽ áp dụng thuế chuyển nhượng thay vì VAT.
Điều này có nghĩa là nhà đầu tư không nên mặc định mọi căn hộ mới tại Hy Lạp đều phải chịu VAT 24%. Cần kiểm tra tình trạng thuế của chính bất động sản và lựa chọn áp dụng của chủ đầu tư.
3.4.2. Đề xuất tăng thuế chuyển nhượng bất động sản tại Hy Lạp lên 15%
Một vấn đề đặc biệt đáng chú ý đối với nhà đầu tư quốc tế là đề xuất tăng thuế chuyển nhượng bất động sản của Chính phủ Hy Lạp trong năm 2026.
Theo dự thảo được công bố, mức thuế chuyển nhượng nhà ở có thể tăng từ 3% lên 15% đối với cá nhân có nơi cư trú thuế ngoài Liên minh châu Âu (EU) và Khu vực Kinh tế châu Âu (EEA).
Khi tính thêm phụ thu 3% trên số thuế, tổng mức thuế thực tế sẽ tương đương 15,45%.
Một số điểm quan trọng trong đề xuất:
- Đối tượng áp dụng: Cá nhân có nơi cư trú thuế ngoài EU và EEA tại thời điểm phát sinh nghĩa vụ thuế.
- Loại tài sản: Nhà ở; không áp dụng chung cho đất trống hoặc bất động sản thương mại theo nội dung dự thảo.
- Mức thuế đề xuất: 15%, tương đương 15,45% sau phụ thu.
- Thời điểm dự kiến áp dụng: Các hợp đồng mua bán chính thức từ ngày 01/07/2027 theo dự thảo.
- Tiêu chí xác định: Nơi cư trú thuế, không đơn thuần là quốc tịch.
Lưu ý quan trọng: Tại thời điểm 12/11/2026, đây vẫn là nội dung dự luật đang trong quá trình xem xét, chưa phải quy định thuế có hiệu lực. Nhà đầu tư cần theo dõi văn bản được Quốc hội Hy Lạp thông qua và công bố chính thức trước khi xác định nghĩa vụ thuế.
Nếu được thông qua theo nội dung hiện tại, thay đổi này có thể ảnh hưởng đáng kể đến tổng chi phí mua nhà của nhà đầu tư Việt Nam có nơi cư trú thuế tại Việt Nam.
3.4.3. Thuế mua nhà tại Síp
Síp có cơ chế thuế khác biệt tùy theo việc nhà đầu tư mua bất động sản mới hay đã qua sử dụng.
Trường hợp 1: Mua bất động sản mới
Bất động sản mới thuộc diện chịu VAT thông thường áp dụng mức 19%.
Tuy nhiên, nếu mua nhà để sử dụng làm nơi cư trú chính và thường xuyên tại Síp, người mua có thể được hưởng mức VAT ưu đãi 5% nếu đáp ứng các điều kiện pháp luật hiện hành.
Mức ưu đãi này có giới hạn về diện tích và giá trị bất động sản. Do đó, không phải mọi căn nhà hoặc mọi khoản đầu tư theo chương trình thường trú đều được tự động hưởng VAT 5%.
Trường hợp 2: Mua bất động sản đã qua sử dụng
Thông thường, giao dịch mua bất động sản đã qua sử dụng không chịu VAT.
Thay vào đó, người mua phải thanh toán phí chuyển nhượng quyền sở hữu theo biểu phí:
| Giá trị bất động sản | Mức phí |
| 85.000 EUR đầu tiên | 3% |
| 85.001–170.000 EUR | 5% |
| Phần giá trị trên 170.000 EUR | 8% |
Đối với giao dịch đủ điều kiện, phí chuyển nhượng được giảm 50%. Nếu giao dịch đã chịu VAT thì không phải nộp thêm phí chuyển nhượng.
Ngoài ra, từ ngày 01/01/2026, Síp đã bãi bỏ thuế trước bạ (Stamp Duty) đối với các hợp đồng thuộc phạm vi áp dụng của quy định mới.
3.4.4. Ví dụ so sánh chi phí thuế khi mua bất động sản trị giá 400.000 EUR
Để dễ hình dung, có thể sử dụng một căn bất động sản có giá trị chịu thuế 400.000 EUR làm ví dụ.
| Kịch bản | Hy Lạp | Síp |
| Nhà đã qua sử dụng | 12.360 EUR | 12.600 EUR |
| Nhà mới chịu VAT tiêu chuẩn | Có thể áp dụng VAT 24% hoặc cơ chế tạm ngừng VAT đủ điều kiện | VAT 19% |
| VAT nhà mới nếu đủ điều kiện ưu đãi nhà ở chính | Theo điều kiện miễn VAT nhà đầu tiên | 5% theo điều kiện hiện hành |
| Thuế chuyển nhượng nếu đề xuất 15% tại Hy Lạp được thông qua | 61.800 EUR | Không áp dụng |
Ví dụ giả định: Giá trị chịu thuế tại Hy Lạp và giá trị thị trường tại Síp đều là 400.000 EUR. Phí chuyển nhượng Síp trong ví dụ nhà cũ được tính theo biểu phí lũy tiến và giảm 50%. Chưa bao gồm phí luật sư, công chứng, đăng ký, môi giới và các chi phí khác.
Nhận định:
Với bất động sản đã qua sử dụng trị giá 400.000 EUR, thuế chuyển nhượng tại Hy Lạp và phí chuyển nhượng tại Síp sau khi giảm 50% có mức tương đối gần nhau, lần lượt khoảng 12.360 EUR và 12.600 EUR.
Tuy nhiên, đối với nhà mới, cần tính riêng VAT. Mức VAT tiêu chuẩn 24% tại Hy Lạp và 19% tại Síp có thể tạo ra khoản chênh lệch đáng kể trong tổng chi phí mua tài sản.
Đặc biệt, nếu đề xuất tăng thuế chuyển nhượng tại Hy Lạp lên 15% được thông qua, nhà đầu tư có nơi cư trú thuế ngoài EU và EEA sẽ cần tính toán lại ngân sách khi mua nhà ở, nhất là với những bất động sản có giá trị cao.
Kết luận: Khi so sánh hai chương trình định cư, nhà đầu tư không nên chỉ nhìn vào mức đầu tư tối thiểu 250.000–800.000 EUR tại Hy Lạp hoặc 300.000 EUR tại Síp. Tổng ngân sách cần bao gồm giá mua, VAT hoặc thuế chuyển nhượng, phí đăng ký quyền sở hữu, luật sư, công chứng và các khoản chi phí phát sinh khác. Đây mới là cơ sở để đánh giá chính xác số vốn thực tế cần chuẩn bị.
4. SO SÁNH LỘ TRÌNH NHẬP QUỐC TỊCH HY LẠP VÀ SÍP
Một trong những hiểu lầm phổ biến của nhà đầu tư là cho rằng sở hữu Golden Visa hoặc thẻ thường trú nhân sẽ tự động dẫn đến quốc tịch sau một số năm nhất định.
Thực tế, quyền cư trú theo diện đầu tư và điều kiện nhập quốc tịch là hai vấn đề pháp lý riêng biệt.
4.1. So sánh điều kiện nhập quốc tịch
| Tiêu chí | Hy Lạp | Síp |
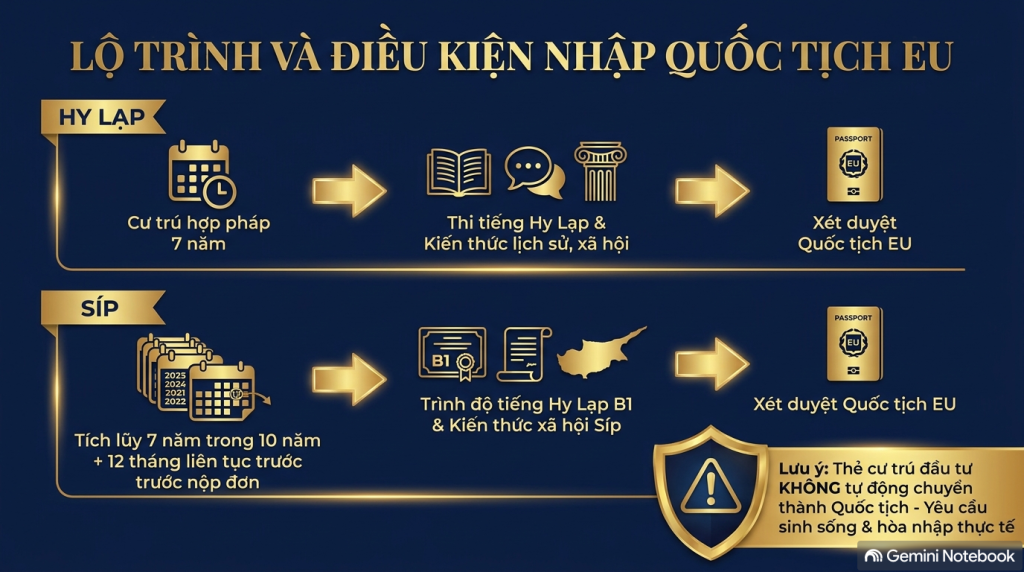
| Lộ trình nhập tịch thông thường | Thông thường 7 năm cư trú hợp pháp đối với nhóm đương đơn phổ biến | Cộng dồn tối thiểu 7 năm trong 10 năm trước khi nộp đơn |
| Cư trú liên tục trước khi nộp đơn | Có yêu cầu về cư trú thực tế theo luật | 12 tháng ngay trước khi nộp đơn |
| Yêu cầu ngôn ngữ | Tiếng Hy Lạp và khả năng hội nhập theo quy định | Tiếng Hy Lạp tối thiểu B1 |
| Kiến thức xã hội | Kiến thức về lịch sử, văn hóa, chính trị và đời sống Hy Lạp | Kiến thức cơ bản về chính trị và xã hội Síp |
| Nhân thân | Yêu cầu nhân thân tốt | Yêu cầu nhân thân tốt |
| Tài chính | Cần chứng minh điều kiện kinh tế và hội nhập theo luật | Cần nguồn tài chính ổn định |
| Ý định sinh sống | Cần thể hiện mức độ gắn bó và hội nhập thực tế | Cần đáp ứng điều kiện liên quan đến nơi ở và nguồn lực |
| Tự động có quốc tịch khi đủ thời gian sở hữu thẻ? | Không | Không |
4.2. Những điều nhà đầu tư cần hiểu rõ
Đối với Hy Lạp:
Người nước ngoài có thể xin nhập quốc tịch thông qua hình thức nhập tịch thông thường sau khi đáp ứng thời gian cư trú hợp pháp, thông thường là 7 năm đối với nhóm đương đơn phổ biến.
Tuy nhiên, thời gian sở hữu Golden Visa không đồng nghĩa với thời gian cư trú thực tế đủ điều kiện nhập tịch. Người muốn hướng đến quốc tịch cần có kế hoạch sinh sống thực sự, học ngôn ngữ và hòa nhập vào xã hội Hy Lạp.
Đối với Síp:
Người xin nhập quốc tịch theo diện cư trú thông thường cần có tổng thời gian cư trú hợp pháp ít nhất 7 năm trong 10 năm trước khi nộp hồ sơ và cư trú liên tục 12 tháng ngay trước thời điểm nộp đơn.
Ngoài ra, đương đơn phải đáp ứng yêu cầu tiếng Hy Lạp trình độ B1, kiến thức về xã hội Síp, nhân thân tốt và nguồn tài chính ổn định.
Điều quan trọng là quyền thường trú theo Regulation 6(2) không tự động chuyển thành quốc tịch. Nhà đầu tư cần đáp ứng riêng các điều kiện nhập tịch.
Kết luận về quốc tịch: Nếu mục tiêu chính là có quyền cư trú lâu dài mà không cần sinh sống thường xuyên, Síp có lợi thế về cơ chế thường trú. Nếu muốn tiến đến quốc tịch EU, cả hai quốc gia đều đòi hỏi quá trình cư trú và hội nhập thực tế. Không nên lựa chọn chương trình chỉ dựa trên con số năm được quảng cáo.
5. SO SÁNH HIỆU QUẢ THỰC TẾ THEO NHU CẦU NHÀ ĐẦU TƯ
Bên cạnh các điều kiện pháp lý, quyết định lựa chọn quốc gia nên dựa trên mục tiêu dài hạn của gia đình.
| Nhu cầu của nhà đầu tư | Hy Lạp | Síp |
| Muốn đầu tư bất động sản tại thị trường lớn | Có lợi thế | Thị trường nhỏ hơn |
| Muốn mức đầu tư từ 300.000 EUR | Chỉ trong một số trường hợp đặc biệt từ 250.000 EUR | Có lợi thế với mức 300.000 EUR |
| Muốn nhiều lựa chọn bất động sản | Có lợi thế về quy mô thị trường | Có nhưng quy mô nhỏ hơn |
| Muốn đầu tư doanh nghiệp | Có các hình thức đầu tư phù hợp theo luật | Có chương trình đầu tư doanh nghiệp rõ ràng |
| Muốn đầu tư quỹ | Có các hình thức đủ điều kiện | Có |
| Muốn quyền cư trú thuộc Schengen | Có lợi thế | Chưa có |
| Muốn quyền thường trú dài hạn | Giấy phép 5 năm và gia hạn | Có lợi thế |
| Không muốn cư trú thường xuyên | Có | Có, nhưng cần chú ý quy định vắng mặt 2 năm |
| Muốn tối ưu thuế doanh nghiệp | Thuế thông thường 22% | Thuế thông thường 15% |
| Quan tâm đến chế độ non-dom | Có chế độ đặc biệt riêng | Có lợi thế đáng chú ý |
| Muốn con học trường quốc tế | Có lựa chọn | Có lựa chọn, tiếng Anh phổ biến |
| Muốn tiếp cận môi trường kinh doanh quốc tế | Có | Có lợi thế về định hướng dịch vụ quốc tế |
| Muốn nhập quốc tịch EU | Có lộ trình nhưng cần cư trú thực tế | Có lộ trình nhưng cần cư trú thực tế |
5.1. Nhóm nhà đầu tư ưu tiên quyền đi lại Schengen
Hy Lạp có lợi thế rõ ràng vì là thành viên Schengen. Người sở hữu giấy phép cư trú hợp lệ có thể đi lại ngắn hạn trong khối theo quy định 90 ngày trong mỗi chu kỳ 180 ngày.
Đối với gia đình thường xuyên đi công tác, du lịch hoặc muốn thuận tiện di chuyển giữa các quốc gia châu Âu, đây là lợi thế thực tế.
5.2. Nhóm nhà đầu tư ưu tiên quyền thường trú dài hạn
Síp phù hợp với những người muốn có quyền thường trú ổn định và không có kế hoạch chuyển hẳn cuộc sống sang châu Âu ngay lập tức.
Tuy nhiên, nhà đầu tư cần duy trì khoản đầu tư, đáp ứng điều kiện tài chính và không để xảy ra tình trạng vắng mặt liên tục quá thời hạn quy định.
5.3. Nhóm nhà đầu tư muốn tối ưu thuế và hoạt động kinh doanh
Síp có lợi thế đáng chú ý về thuế doanh nghiệp 15% và chế độ non-dom dành cho người đáp ứng điều kiện.
Đây là lựa chọn đáng cân nhắc với doanh nhân, nhà đầu tư quốc tế và người có nguồn thu nhập từ nhiều quốc gia.
Tuy nhiên, việc tối ưu thuế phải được xây dựng trên cơ sở cư trú thuế thực tế, cấu trúc doanh nghiệp, nguồn thu nhập và các hiệp định thuế liên quan.
5.4. Nhóm gia đình muốn đầu tư bất động sản và định cư lâu dài
Hy Lạp phù hợp với những người quan tâm đến thị trường bất động sản có quy mô lớn, nhiều khu vực đầu tư và đa dạng phân khúc.
Síp phù hợp với nhà đầu tư muốn kết hợp bất động sản với quyền thường trú dài hạn, đặc biệt khi lựa chọn được tài sản phù hợp với nhu cầu sử dụng hoặc kế hoạch kinh doanh.
6. ĐÁNH GIÁ ƯU VÀ NHƯỢC ĐIỂM CỦA TỪNG CHƯƠNG TRÌNH
6.1. Golden Visa Hy Lạp
Ưu điểm:
- Có quyền cư trú tại một quốc gia thành viên EU và Schengen.
- Không yêu cầu sinh sống thường xuyên tại Hy Lạp để duy trì Golden Visa.
- Thời hạn giấy phép 5 năm và có thể gia hạn.
- Có nhiều khu vực đầu tư bất động sản.
- Không áp dụng mức thu nhập tối thiểu cố định chung cho chương trình bất động sản.
- Phù hợp với người muốn sở hữu bất động sản tại thị trường Địa Trung Hải.
Nhược điểm:
- Mức đầu tư phổ biến tại nhiều khu vực đã tăng lên 400.000 EUR và 800.000 EUR.
- Một số khu vực có yêu cầu diện tích bất động sản tối thiểu 120 m².
- Có những hạn chế đối với hoạt động cho thuê ngắn hạn.
- Không tự động cấp quyền làm việc.
- Quyền cư trú không tự động dẫn đến quốc tịch.
- Thị trường bất động sản có sự khác biệt đáng kể giữa các khu vực.
6.2. Thường trú nhân Síp theo Regulation 6(2)
Ưu điểm:
- Mức đầu tư từ 300.000 EUR.
- Có bốn nhóm hình thức đầu tư đủ điều kiện.
- Quyền thường trú không có thời hạn kết thúc thông thường.
- Không yêu cầu sinh sống liên tục tại Síp.
- Có lợi thế về môi trường kinh doanh quốc tế.
- Có chế độ thuế non-dom dành cho người đủ điều kiện.
- Có thể đưa vợ/chồng và con phụ thuộc vào hồ sơ theo quy định.
Nhược điểm:
- Phải chứng minh thu nhập ổn định tối thiểu 50.000 EUR/năm cho đương đơn chính.
- Phải duy trì khoản đầu tư đủ điều kiện.
- Có nghĩa vụ về bảo hiểm y tế và hồ sơ nhân thân.
- Không được tự do làm việc tại Síp như người có giấy phép lao động thông thường.
- Thẻ cư trú vật lý cần được thay mới sau 10 năm.
- Có thể mất hiệu lực nếu vắng mặt tại Síp liên tục 2 năm.
- Chưa có quyền đi lại Schengen tự động như người sở hữu giấy phép cư trú Hy Lạp.
7. NÊN CHỌN ĐỊNH CƯ HY LẠP HAY SÍP?
Không có câu trả lời chung cho tất cả các gia đình. Hai chương trình phục vụ những mục tiêu khác nhau và cần được đánh giá theo khả năng tài chính, kế hoạch cư trú và định hướng phát triển lâu dài.
Khi nào nên chọn Hy Lạp?
Hy Lạp là lựa chọn đáng cân nhắc nếu gia đình:
- Muốn sở hữu bất động sản tại một thị trường lớn hơn.
- Ưu tiên quyền cư trú tại quốc gia thuộc Schengen.
- Muốn có nhiều lựa chọn về khu vực sinh sống và đầu tư.
- Có kế hoạch sử dụng bất động sản cho nhu cầu nghỉ dưỡng hoặc sinh sống.
- Sẵn sàng tìm hiểu lộ trình cư trú thực tế nếu hướng đến quốc tịch.
Khi nào nên chọn Síp?
Síp phù hợp hơn nếu gia đình:
- Muốn tiếp cận quyền thường trú dài hạn.
- Có ngân sách đầu tư từ 300.000 EUR và đáp ứng điều kiện thu nhập.
- Muốn lựa chọn giữa bất động sản nhà ở, bất động sản thương mại, doanh nghiệp và quỹ.
- Quan tâm đến môi trường kinh doanh quốc tế.
- Có nhu cầu tìm hiểu các cơ chế thuế dành cho người cư trú đủ điều kiện.
- Không có kế hoạch sinh sống thường xuyên tại châu Âu nhưng vẫn muốn duy trì quyền thường trú hợp pháp.

8. KẾT LUẬN: LỰA CHỌN CHƯƠNG TRÌNH PHÙ HỢP VỚI KẾ HOẠCH GIA ĐÌNH
Hy Lạp và Síp đều mang đến cơ hội mở rộng quyền sinh sống và đầu tư tại châu Âu, nhưng mỗi quốc gia có thế mạnh riêng.
Hy Lạp nổi bật với Golden Visa, quyền đi lại trong Schengen, thị trường bất động sản lớn và sự đa dạng về địa điểm đầu tư. Đây là lựa chọn đáng cân nhắc với gia đình muốn sở hữu tài sản tại châu Âu và ưu tiên khả năng di chuyển trong khối Schengen.
Trong khi đó, Síp có lợi thế về chương trình thường trú theo Regulation 6(2), mức đầu tư từ 300.000 EUR, nhiều hình thức đầu tư và môi trường kinh doanh quốc tế. Đây là lựa chọn phù hợp với nhà đầu tư muốn xây dựng một phương án thường trú dài hạn, đồng thời quan tâm đến việc quản lý tài sản và hoạt động kinh doanh xuyên biên giới.
Tuy nhiên, một quyết định đầu tư định cư hiệu quả không nên chỉ dựa vào mức vốn ban đầu hoặc thời hạn của thẻ cư trú. Nhà đầu tư cần đánh giá tổng thể chi phí sở hữu tài sản, khả năng duy trì khoản đầu tư, nghĩa vụ thuế, quyền lợi của người phụ thuộc và kế hoạch sinh sống thực tế.
Đặc biệt, nếu mục tiêu cuối cùng là quốc tịch EU, cần phân biệt rõ quyền cư trú theo diện đầu tư với điều kiện nhập tịch của từng quốc gia. Không có chương trình nào bảo đảm tự động cấp quốc tịch chỉ vì nhà đầu tư đã sở hữu thẻ cư trú trong một khoảng thời gian nhất định.
Tại Tri Tin Cyprus, chúng tôi tập trung tư vấn chương trình thường trú nhân Síp, lựa chọn bất động sản và hỗ trợ hồ sơ pháp lý cùng đối tác tại địa phương. Với từng gia đình, việc lựa chọn chương trình cần được xây dựng dựa trên mục tiêu tài chính, nhu cầu cư trú và kế hoạch dài hạn.
Liên hệ Tri Tin Cyprus để được tư vấn chi tiết về điều kiện tham gia, lựa chọn khoản đầu tư và lộ trình thường trú phù hợp với kế hoạch của gia đình.
TRI TIN CYPRUS – Công ty Đầu Tư Quốc Tế Trí Tín
Tư vấn trực tiếp tại Sài Gòn Pearl hoặc qua Zoom.
Điện thoại: 090.161.9119 – 078.991.9898
Lưu ý pháp lý: Nội dung mang tính chất tham khảo, không thay thế tư vấn pháp lý, thuế hoặc đầu tư cá nhân. Các ngưỡng đầu tư, điều kiện cư trú và chính sách thuế có thể thay đổi theo quy định pháp luật. Nhà đầu tư cần kiểm tra điều kiện tại thời điểm nộp hồ sơ.
Nội dung trong báo cáo/bài viết này chỉ nhằm mục đích chia sẻ quan điểm và thông tin học thuật về kinh tế vĩ mô, thị trường tài chính, bất động sản, xu hướng ngành và các thông tin khác tại Cyprus và một số quốc gia khác trên thế giới. Mọi dữ liệu và đánh giá được tổng hợp từ các nguồn công khai, có chọn lọc, và được trình bày nhằm cung cấp góc nhìn nghiên cứu cho cộng đồng đầu tư. Bài viết không cấu thành lời khuyên đầu tư, tư vấn tài chính cá nhân hay lời mời chào mua/bán bất kỳ tài sản nào. Mọi phân tích, đánh giá định giá hoặc nhận định xu hướng đều mang tính chủ quan của nhóm biên tập, không mang tính cam kết hiệu quả đầu tư. Mỗi cá nhân nên tự thực hiện đánh giá rủi ro, mục tiêu đầu tư, thời gian nắm giữ và điều kiện cá nhân trước khi đưa ra bất kỳ quyết định tài chính nào. Việc sử dụng thông tin trong tài liệu này là hoàn toàn theo quyết định và rủi ro của người đọc. Chúng tôi và tác giả miễn trừ mọi trách nhiệm với bất kỳ tổn thất hoặc hệ quả nào phát sinh từ việc sử dụng các thông tin này trong thực tế.Tuyên bố miễn trách nhiệm pháp lý (Disclaimer)


