

Nếu anh chị lướt mạng xã hội tuần này, có lẽ anh chị đã thấy những hình ảnh khó tin. Học sinh trung học Pháp chặn cổng trường, đụng độ với cảnh sát ở quảng trường Bastille; hơn sáu nghìn người bị bắt, phần lớn chưa đến tuổi trưởng thành. Cùng lúc đó, lợi suất trái phiếu chính phủ Pháp kỳ hạn 10 năm áp sát 5%, mức cao nhất kể từ năm 2002, và Tổng giám đốc IMF nói thẳng với Paris: hãy dọn dẹp lại nhà mình đi.
Dưới những bài phân tích được chia sẻ hàng trăm lần, phần lớn bình luận của người Việt cùng một giọng: châu Âu lười, châu Âu nợ, châu Âu sắp sụp. Với những ai đang cân nhắc đặt một phần tài sản hay tương lai của con cái ở châu Âu, câu hỏi tự nhiên bật ra: nếu đến nước Pháp còn như vậy, thì Síp, một hòn đảo nhỏ dùng chung đồng euro, có bị kéo theo không?
Tôi nghĩ đây là một câu hỏi đúng. Nhưng muốn trả lời cho tử tế, ta phải tách nó làm hai: đâu là căn bệnh riêng của nước Pháp, và đâu là thời tiết chung của cả châu Âu.
Căn bệnh riêng của nước Pháp
Bỏ qua phần cảm xúc, bức tranh của Pháp gói gọn trong vài con số. Thâm hụt ngân sách năm nay khoảng 5,4% GDP, gần gấp đôi ngưỡng 3% mà EU cho phép. Nợ công đã là 117,6% GDP và được dự báo lên khoảng 122% vào năm 2027, khi Pháp phải vay kỷ lục 340 tỷ euro trên thị trường và tiền trả lãi có thể vượt 91 tỷ euro.
Nhà đầu tư phản ứng theo cách duy nhất họ biết: đòi lãi cao hơn. Có lúc Pháp phải trả lãi cao hơn Đức tới 1,52 điểm phần trăm, mức chênh rộng nhất kể từ khủng hoảng nợ 2011–2012, và còn cao hơn cả mức chênh của Ý lẫn Hy Lạp. Fitch, S&P và Scope đều đã hạ Pháp xuống hạng A+.
Nhưng điều đáng nói không nằm ở con số, mà ở lý do khiến nó khó sửa. Lần cuối nước Pháp có ngân sách dư là năm 1974, và suốt hơn nửa thế kỷ qua, những lần thắt lưng buộc bụng thường vấp phải sức phản kháng trên đường phố, từ cuộc biểu tình lương hưu năm 2023 đến các cổng trường bị chặn hôm nay. Mùa xuân 2027 Pháp bầu tổng thống, và ứng viên dẫn đầu thăm dò đang hứa giảm thuế, hạ tuổi hưu về 60, tức là đi theo hướng ngược với điều thị trường muốn nghe.
Thậm chí chiếc phao cứu sinh của Ngân hàng Trung ương châu Âu cũng khó ném tới Paris. Công cụ bảo vệ trái phiếu TPI chỉ dành cho nước tuân thủ kỷ luật ngân sách của EU, trong khi Pháp đang nằm trong thủ tục xử lý thâm hụt quá mức. Nói cách khác, phao chỉ ném cho người đang tự bơi.
Nói gọn: Pháp không thiếu tiền, Pháp thiếu đồng thuận để sống trong khả năng của mình. Cũng phải nói cho công bằng: chính Tổng giám đốc IMF nói bà không thấy nguy cơ lặp lại một cuộc khủng hoảng kiểu 2011, một vế ít được trích lại. Và vài thông tin đang lan truyền, chẳng hạn chuyện nhà đầu tư đòi tài sản thế chấp mới chịu mua trái phiếu Pháp, tôi chưa tìm được nguồn nào xác nhận.
Cùng một đồng tiền, hai cuốn sổ khác nhau
Người ta hay nói “châu Âu” như thể đó là một con nợ duy nhất. Thật ra, các nước dùng đồng euro có chung một ngân hàng trung ương, nhưng mỗi nước giữ một cuốn sổ ngân sách riêng. Lúc này, cuốn sổ của Pháp và cuốn sổ của Síp đang được viết theo hai chiều ngược nhau.
|
Chỉ số |
Pháp |
Síp |
|
Nợ công (quý 1/2026) |
117,6% GDP |
54,6% GDP |
|
Cán cân ngân sách |
Thâm hụt khoảng 5,4% GDP (2026) |
Thặng dư, dự kiến khoảng 4% GDP (2027) |
|
Tăng trưởng dự báo 2026 |
Khoảng 0,5% |
2,9% |
|
Xếp hạng tín nhiệm |
A+ (Fitch, S&P, Scope), xu hướng đi xuống |
A (S&P nâng hạng tháng 9/2026), xu hướng đi lên |
Dòng cuối đáng để dừng lại. Pháp và Síp giờ chỉ cách nhau một bậc tín nhiệm, nhưng một bên đang trượt xuống, một bên đang leo lên. Chỉ trong một năm, tỷ lệ nợ của Síp giảm 7,4 điểm phần trăm, mức giảm lớn thứ hai trong EU, trong khi Pháp nằm trong nhóm nợ tăng nhanh nhất.
Bức tranh đầy đủ về điểm mạnh và điểm yếu của Síp so với cả khối, tôi đã viết trong bài Châu Âu đang đi xuống? Bức tranh hai mặt của EU và Síp. Ở đây tôi chỉ giữ lại một ý: mỗi khi nghe “châu Âu khủng hoảng”, hãy hỏi lại một câu: khủng hoảng ở cuốn sổ nào?
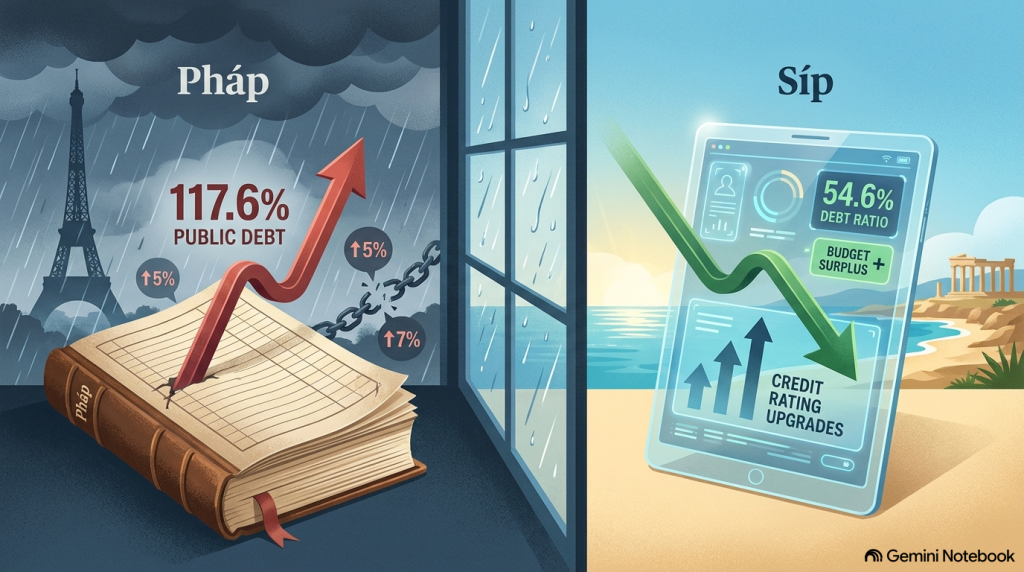
Liều thuốc đắng mà Síp đã uống
Có một điều ít ai nhắc khi bàn về chuyện “lây nhiễm”: Síp hiểu nó rõ hơn hầu hết các nước châu Âu, vì Síp từng là nạn nhân trực tiếp. Năm 2012, khi Hy Lạp xoá bớt nợ, các ngân hàng Síp mất hơn 4 tỷ euro, tương đương hơn 22% GDP của cả nước. Một năm sau, Síp phải nhận gói cứu trợ khoảng 10 tỷ euro, kèm những điều kiện chưa từng có trong khối euro: người gửi tiền trên 100.000 euro phải gánh tổn thất, còn dòng vốn ra nước ngoài bị kiểm soát suốt hai năm.
Síp không tự chọn liều thuốc ấy mà bị ép phải uống, và cái giá phải trả rất thật. Nhưng điều xảy ra sau đó mới đáng kể. Hệ thống ngân hàng được làm sạch đến mức tỷ lệ nợ xấu chỉ còn 1,6% vào cuối năm 2025. Nợ công, từng vọt lên 113,6% GDP năm 2020 vì đại dịch, nay đã giảm còn khoảng một nửa, và chính phủ vẫn đều đặn trả bớt chừng một tỷ euro nợ mỗi năm.
Một bài phân tích về nước Pháp đang được chia sẻ rộng rãi kết luận rằng giải pháp căn cơ là “làm ra tiền” và “sống khổ hơn”. Síp đã sống đúng tinh thần ấy suốt hơn một thập kỷ. Pháp, ở chiều ngược lại, vẫn đang né liều thuốc mà Síp buộc phải uống cách đây 13 năm. (Câu chuyện năm 2013 và bài học về đa dạng hoá tài sản, tôi đã kể kỹ trong bài Síp 2013 cắt tiền gửi.)
Thời tiết chung: những gì Síp không tránh được
Nói Síp “không bị ảnh hưởng” là nói sai. Một cuốn sổ đẹp giúp Síp đứng vững hơn trong mưa, chứ không giúp Síp khô ráo. Có bốn con đường mà cơn bão có thể đi tới hòn đảo này.
Lãi suất chung. Síp không tự quyết định lãi suất; ECB quyết cho cả khối. Năm nay ECB đã hai lần tăng lãi để chống lạm phát năng lượng, đưa lãi suất tiền gửi lên 2,5%, nên vay mua nhà ở Síp cũng đắt hơn. Người mua theo diện thường trú 6(2) phải thanh toán đủ trước khi nộp hồ sơ, nên ít bị ảnh hưởng trực tiếp hơn; nhưng thị trường xung quanh họ, từ người mua lại đến người thuê, vẫn chịu chung thời tiết.
Tâm lý với nước nhỏ. Khi một nền kinh tế lớn chao đảo, dòng tiền thường rút khỏi các thị trường nhỏ trước. Tuần này, mức bù rủi ro của Ý, Tây Ban Nha, Bỉ, Bồ Đào Nha và Hy Lạp đều nới rộng theo Pháp. Tôi chưa thấy số liệu riêng cho trái phiếu Síp trong đợt này, nhưng sẽ là ngây thơ nếu nghĩ một nền kinh tế nhỏ hoàn toàn miễn nhiễm.
Cơn gió từ phía đông. Với Síp, rủi ro gần nhất không thổi từ Paris mà từ Trung Đông. Xung đột trong khu vực đã làm doanh thu du lịch nửa đầu năm 2026 sụt giảm và đẩy lạm phát năm nay lên khoảng 3,3%, chủ yếu vì giá năng lượng. Síp vẫn phát điện bằng dầu nhập khẩu, trong khi trạm khí hoá lỏng Vasilikos chậm tiến độ và tuyến cáp điện nối với Hy Lạp đang bế tắc.
Nắng nóng và nước. Cú đấm “biến đổi khí hậu” mà nhiều bài phân tích nhắc tới cũng áp dụng cho Síp. Tháng 7/2025, cháy rừng ở vùng đồi tỉnh Limassol làm hai người thiệt mạng và thiêu rụi nhiều ngôi nhà, còn mực nước các hồ chứa liên tục ở mức đáng lo. Vì vậy, khi chọn một dự án, ngoài giá và tầm nhìn ra biển, anh chị nên hỏi thêm: có sát đồi rừng khô không, bảo hiểm cháy ra sao, nguồn nước thế nào.
Công bằng mà nói, Síp cũng bị phê bình theo chiều ngược lại. Một cựu chuyên gia IMF cho rằng chính phủ đang tiết kiệm quá tay: thặng dư lớn, nhưng chi đầu tư hạ tầng năm 2027 chỉ tăng 0,7% và ngân sách của Bộ Năng lượng giảm hơn 30%. Một cuốn sổ quá đẹp cũng có cái giá của nó, và người sống ở Síp sẽ cảm nhận nó qua đường sá và hoá đơn tiền điện.
Câu hỏi đúng là gì?
Trong một cơn bão của khu vực đồng euro, không ai khô ráo hoàn toàn. Vì vậy, câu hỏi “Síp có bị kéo theo không?” có một câu trả lời trung thực: có, ở một mức độ nào đó. Nhưng đó chưa phải câu hỏi hữu ích nhất.
Câu hỏi hữu ích hơn là: khi trời mưa, mái nhà nào dột ít nhất, và gia đình mình có đang để mọi thứ dưới cùng một mái nhà không?
Với nhiều gia đình Việt, gần như toàn bộ tài sản nằm ở Việt Nam: đất đai, doanh nghiệp, tiền đồng. Đặt một phần tài sản vào một quốc gia có cuốn sổ lành mạnh, dùng đồng tiền khác, vận hành theo hệ thống pháp lý khác, không phải là đặt cược rằng châu Âu sẽ thắng châu Á. Đó là dựng thêm một mái nhà thứ hai. Và thứ anh chị mua trước tiên là quyền: quyền cư trú cho cả gia đình, thêm lựa chọn học hành cho con, một chỗ đứng pháp lý ở nơi khác; căn nhà chỉ là điều kiện đi kèm.
Cũng nên nói thêm về chuyện “làm ít hưởng nhiều” đang được bàn tán. Síp không vận hành theo mô hình phúc lợi kiểu Pháp, và người có thẻ thường trú 6(2) không sang châu Âu để nhận trợ cấp. Họ mang vào tối thiểu 300.000 euro, chứng minh thu nhập ổn định và đóng góp cho nền kinh tế nơi mình sống.
Morgan Housel, tác giả Tâm lý học về tiền, có một nhận xét mà tôi hay nhớ tới: lời lạc quan thường nghe như lời chào hàng, còn lời bi quan lại nghe như lời khuyên chân thành. Tôi là người làm tư vấn về Síp, nên tôi biết lời mình nói dễ bị nghe như chào hàng. Vì thế bài này có nhiều con số hơn tính từ, và có hẳn một phần dành cho rủi ro.
Ba câu hỏi để anh chị mang về
Tôi đang lo về “châu Âu”, hay về đúng quốc gia mình định đặt chân? Tin xấu thường được kể bằng chữ “châu Âu”, nhưng anh chị sẽ sống, cho con học và giữ tài sản ở một quốc gia cụ thể. Hãy đọc cuốn sổ của chính quốc gia đó.
Nếu khu vực đồng euro có bão hai, ba năm, kế hoạch của tôi có buộc tôi phải bán đúng lúc ấy không? Thẻ thường trú 6(2) yêu cầu giữ khoản đầu tư suốt thời gian cầm thẻ, nên về bản chất đây đã là một quyết định dài hạn. Bão chỉ biến thành tổn thất khi mình buộc phải bán giữa bão.
Tôi đang chia nhỏ rủi ro, hay chỉ dời nó sang một chỗ khác? Nếu gần hết tài sản của gia đình đang ở Việt Nam, một mái nhà bằng euro là đa dạng hoá. Nếu anh chị đã có nhiều tài sản ở châu Âu, thêm một căn ở Síp có khi lại là dồn rủi ro.
Tôi sẽ cập nhật bài này sau hai kỳ đánh giá tín nhiệm sắp tới của Síp: Fitch vào ngày 6/11 và Moody’s vào ngày 20/11. Còn nếu anh chị muốn đặt ba câu hỏi trên vào hoàn cảnh cụ thể của gia đình mình, tôi luôn sẵn lòng ngồi lại cùng anh chị trong một buổi Cà phê với Tín. Hotline: 090.161.9119 hoặc 0789.91.9898.
Khi bão đến, gia đình anh chị đang có bao nhiêu mái nhà?


Tuyên bố miễn trách nhiệm pháp lý (Disclaimer)
Nội dung trong báo cáo/bài viết này chỉ nhằm mục đích chia sẻ quan điểm và thông tin học thuật về kinh tế vĩ mô, thị trường tài chính, bất động sản, xu hướng ngành và các thông tin khác tại Cyprus và một số quốc gia khác trên thế giới. Mọi dữ liệu và đánh giá được tổng hợp từ các nguồn công khai, có chọn lọc, và được trình bày nhằm cung cấp góc nhìn nghiên cứu cho cộng đồng đầu tư.
Bài viết không cấu thành lời khuyên đầu tư, tư vấn tài chính cá nhân hay lời mời chào mua/bán bất kỳ tài sản nào. Mọi phân tích, đánh giá định giá hoặc nhận định xu hướng đều mang tính chủ quan của nhóm biên tập, không mang tính cam kết hiệu quả đầu tư.
Mỗi cá nhân nên tự thực hiện đánh giá rủi ro, mục tiêu đầu tư, thời gian nắm giữ và điều kiện cá nhân trước khi đưa ra bất kỳ quyết định tài chính nào. Việc sử dụng thông tin trong tài liệu này là hoàn toàn theo quyết định và rủi ro của người đọc.
Chúng tôi và tác giả miễn trừ mọi trách nhiệm với bất kỳ tổn thất hoặc hệ quả nào phát sinh từ việc sử dụng các thông tin này trong thực tế.


