
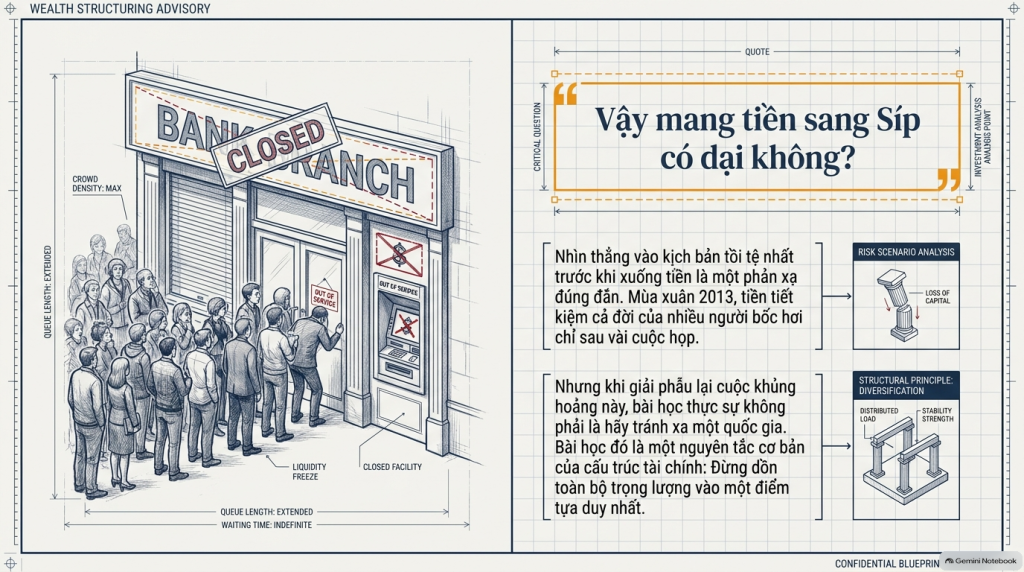
Gần đây, một bài viết về mùa xuân năm 2013 ở Síp được chia sẻ khá nhiều. Bài kể lại cảnh người dân xếp hàng trước cây ATM, ngân hàng đóng cửa gần hai tuần, và những khoản tiết kiệm cả đời bị cắt chỉ sau vài cuộc họp. Đã có anh chị gửi bài ấy cho tôi, kèm một câu hỏi rất thẳng: “Vậy mang tiền sang Síp có dại không?”
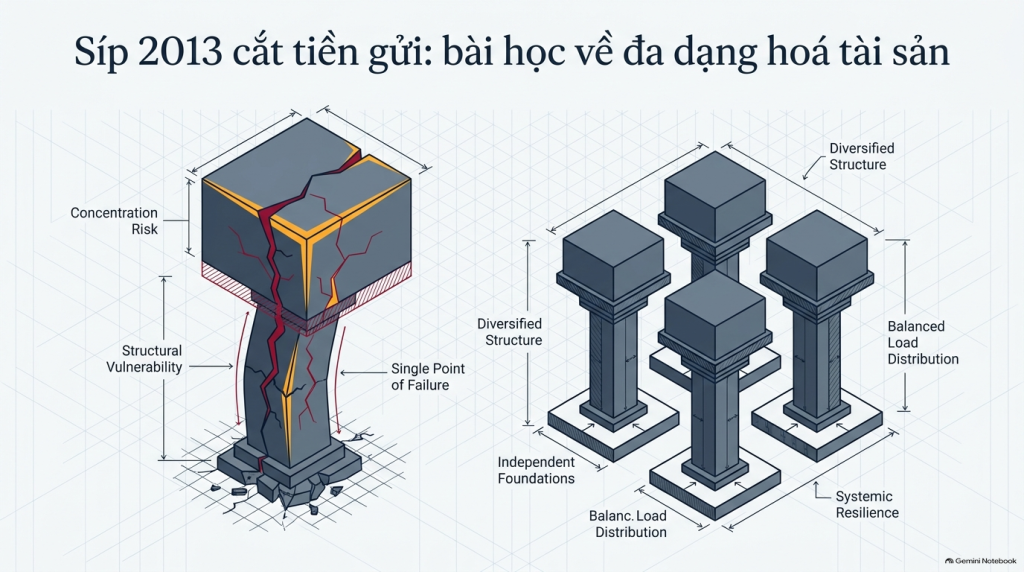
Tôi nghĩ đó là một câu hỏi tốt, và người hỏi đang làm đúng việc: nhìn vào kịch bản xấu nhất trước khi xuống tiền. Nhưng sau khi đọc lại hồ sơ của vụ việc, tôi tin câu chuyện năm 2013 không dạy ta tránh một quốc gia. Nó dạy một điều cũ hơn nhiều, đúng ở bất cứ đâu: đừng dồn hết vào một chỗ.
Chuyện xảy ra thế này. Thứ Bảy ngày 16/3/2013, Eurogroup đưa ra phương án cứu trợ đầu tiên cho Síp: đánh 6,75% vào phần tiền gửi dưới 100.000 EUR và 9,9% vào phần vượt mức đó, tức là chạm vào cả sổ tiết kiệm vài nghìn euro. Dưới sức ép của người dân, quốc hội Síp bác phương án này. Ngày 25/3, phương án cuối cùng ra đời: 100.000 EUR đầu tiên của mỗi người được giữ nguyên, nhưng Laiki, ngân hàng lớn thứ hai, bị giải thể và phần tiền gửi vượt mức ở đó gần như mất trắng. Ở Bank of Cyprus, 47,5% phần vượt mức bị đổi thành cổ phần của chính ngân hàng đang gặp nạn. Ngân hàng mở cửa lại ngày 28/3, nhưng các hạn mức rút tiền và chuyển tiền ra nước ngoài còn kéo dài khoảng hai năm.
Báo Cyprus Mail từng kể về ông Christos Georgiou, một người về hưu đã chuyển phần lớn tiền dưỡng già vào Laiki hồi tháng 1/2013, chỉ vài tháng trước khi mất 430.000 EUR, số tiền ứng với mười năm làm việc ở nước ngoài và 43 năm đi làm, đóng quỹ hưu. Phải hơn mười năm sau, những người như ông mới bắt đầu được bồi hoàn: mức đã chi bằng 10% khoản lỗ được xác minh, tối đa 100.000 EUR mỗi người.
Đọc kỹ nguyên nhân, tôi thấy cả câu chuyện là một chuỗi những lần dồn hết vào một chỗ, chồng lên nhau thành bốn tầng.
Tầng thứ nhất: cả nền kinh tế dồn vào ngân hàng. Trước khủng hoảng, tổng tài sản ngân hàng Síp lớn hơn tám lần GDP, và khoảng 30–45% tiền gửi thuộc về người nước ngoài. Một hòn đảo nhỏ gánh một hệ thống tài chính to hơn sức mình nhiều lần.
Tầng thứ hai: ngân hàng dồn vào một con nợ. Hai ngân hàng lớn nhất vừa ôm trái phiếu chính phủ Hy Lạp, vừa cho vay mạnh tại Hy Lạp; riêng mạng lưới chi nhánh ở đó đã lớn bằng 140% GDP Síp. Khi Hy Lạp tái cơ cấu nợ năm 2012, khoản lỗ khoảng 4 tỷ EUR xoá sạch vốn của cả hệ thống.
Tầng thứ ba: người gửi tiền dồn vào một ngân hàng. Để hút tiền lấp lỗ, các ngân hàng trả lãi cao hơn hẳn mặt bằng châu Âu. Lãi cao, rút linh hoạt, lại nằm trong khu vực đồng euro, nên nhiều người như ông Georgiou chuyển gần hết tiền vào một nơi.
Tầng thứ tư: châu Âu khi ấy chưa có lưới an toàn chung. Không có quỹ bảo hiểm tiền gửi chung, các nước khác không muốn dùng tiền thuế của dân mình để cứu, nên điều kiện của gói vay 10 tỷ EUR là Síp phải tự tìm 5,8 tỷ EUR. Nguồn duy nhất còn lại là tiền của người gửi.
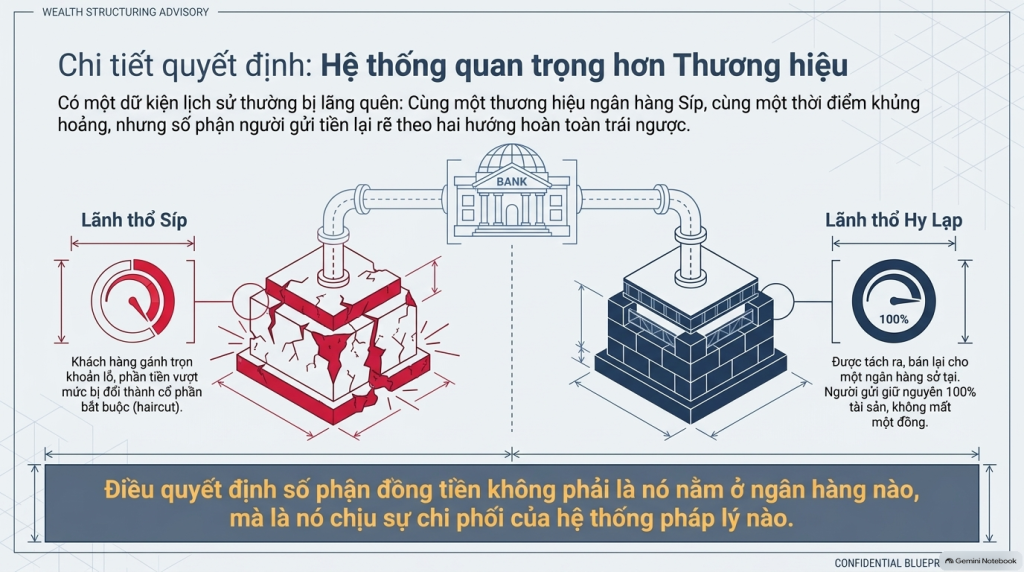
Có một chi tiết ít người để ý, mà tôi thấy đáng giá nhất. Các chi nhánh ở Hy Lạp của chính những ngân hàng ấy được tách ra và bán cho một ngân hàng Hy Lạp, cùng toàn bộ tiền gửi tại đó, không bị cắt đồng nào. Cùng một thương hiệu ngân hàng, cùng một thời điểm, nhưng người gửi ở bên kia biên giới giữ nguyên tiền, còn người gửi ở Síp gánh trọn khoản lỗ. Điều quyết định số phận đồng tiền không phải là ngân hàng nào, mà là nó nằm trong hệ thống nào.
Vậy ai giữ được tiền? Câu trả lời quen thuộc là “người có quan hệ, biết tin trước”. Điều đó có phần đúng: báo chí Síp và Hy Lạp từng công bố danh sách 132 công ty và cá nhân đã chuyển khoảng 700 triệu EUR ra khỏi ngân hàng Síp trong nửa đầu tháng 3/2013. Nhưng phần lớn những người thoát nạn không cần tin mật.
Nhóm thứ nhất là người chia nhỏ. Phần dưới 100.000 EUR ở mỗi ngân hàng không ai mất đồng nào. Thực tế chỉ khoảng 4% người gửi tiền bị ảnh hưởng, và đó là những người để một khoản lớn ở một ngân hàng duy nhất.
Nhóm thứ hai là người đọc tín hiệu. Síp mất khả năng vay trên thị trường từ năm 2011, xin cứu trợ từ giữa năm 2012 và bị hạ xếp hạng liên tục. Tháng 2/2013, phát biểu công khai của Chủ tịch Eurogroup và một thành viên ban điều hành Ngân hàng Trung ương châu Âu đã hé lộ khả năng cắt tiền gửi, và khoảng 2 tỷ EUR rời ngân hàng Síp chỉ trong vài ngày. Người nhìn thấy những tín hiệu ấy có thời gian xoay xở; người chỉ nhìn lãi suất thì không. Mức lãi cao bất thường, trong trường hợp này, chính là dấu hiệu ngân hàng đang khát tiền.
Và người ít đau nhất là người vốn không để toàn bộ tài sản trong một ngân hàng, một loại tài sản hay một hệ thống. Với họ, mùa xuân năm 2013 là một cú đau, chứ không phải một cú ngã.
Điều đáng nói là chính Síp và châu Âu cũng học đúng bài học ấy.
Châu Âu biến “ngoại lệ Síp” thành luật chung. Chỉ thị về xử lý ngân hàng năm 2014 đặt ra thứ tự rõ ràng: cổ đông và trái chủ chịu lỗ trước, còn tiền gửi được bảo hiểm đến 100.000 EUR bị loại khỏi diện chịu lỗ. Gói cải cách thông qua tháng 3/2026 tiếp tục giữ cho phần tiền gửi này thứ hạng ưu tiên cao nhất, và từ năm 2028, mọi khoản tiền gửi đủ điều kiện sẽ được xếp trên trái phiếu không bảo đảm. Tôi cũng muốn nói rõ một điểm chưa làm được: quỹ bảo hiểm tiền gửi chung của châu Âu đến nay vẫn chưa ra đời.
Còn Síp thì tự đa dạng hoá chính mình. Nợ xấu ngân hàng từ gần một nửa tổng dư nợ năm 2016 giảm còn 1,6% vào giữa năm 2026, thấp hơn mức trung bình của EU. Nợ công còn 55% GDP năm 2025, ngân sách thặng dư nhiều năm liền. Nền kinh tế không còn sống chủ yếu nhờ ngân hàng: xuất khẩu dịch vụ công nghệ thông tin và sở hữu trí tuệ tăng mạnh, dòng vốn đầu tư nước ngoài lớn. Tháng 9/2026, S&P nâng hạng tín nhiệm Síp lên A, lần đầu trở lại nhóm A kể từ năm 2011.
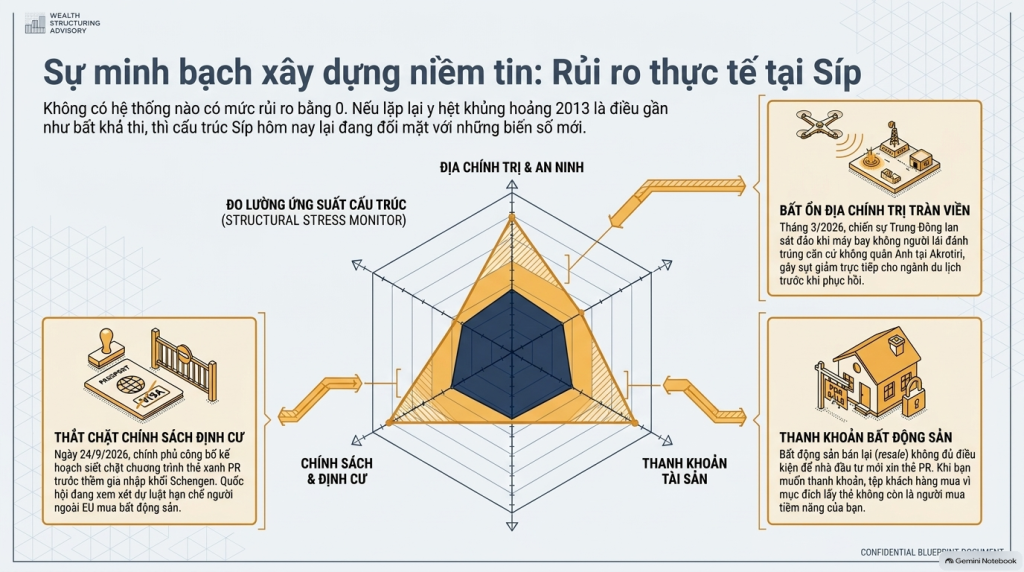
Lặp lại y hệt năm 2013, vì vậy, gần như không thể. Nhưng tôi sẽ không nói rủi ro ngân hàng ở Síp, hay ở bất kỳ nước nào, bằng 0. Không ai nên nói câu đó.
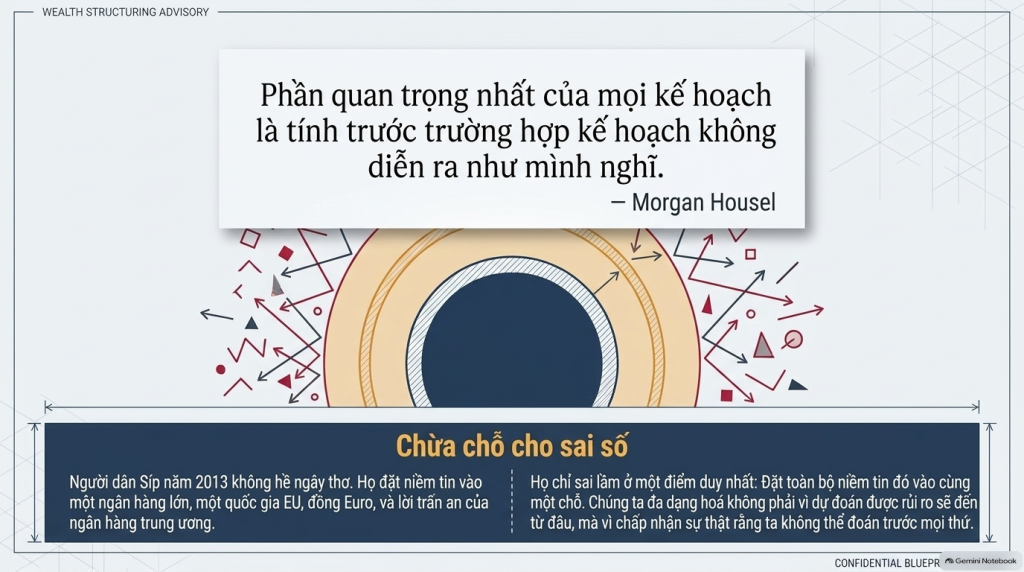
Morgan Housel có một ý mà tôi hay nhắc lại: phần quan trọng nhất của mọi kế hoạch là tính trước trường hợp kế hoạch không diễn ra như mình nghĩ. Ông gọi đó là chừa chỗ cho sai số. Đa dạng hoá chính là cách chừa chỗ ấy, không phải vì ta đoán được điều xấu sẽ đến từ đâu, mà vì ta biết mình không đoán được.
Người dân Síp năm 2013 không ngây thơ. Họ tin vào những thứ rất đáng tin: một ngân hàng lớn, một quốc gia thành viên EU, đồng euro, lời trấn an của ngân hàng trung ương. Họ chỉ sai ở chỗ đặt toàn bộ niềm tin ấy vào một nơi.
Với một gia đình, đa dạng hoá cũng không chỉ là chia tiền ra nhiều tài khoản. Tôi thường nghĩ tới bốn lớp. Lớp đầu là tài sản: tiền gửi, bất động sản, việc kinh doanh không nằm chung một rổ. Lớp thứ hai là hệ thống tiền tệ và pháp lý mà những tài sản ấy chịu chi phối. Lớp thứ ba là quyền cư trú, tức gia đình có thể sống hợp pháp ở nhiều hơn một nơi hay không. Lớp thứ tư là lựa chọn học hành cho con. Hai lớp sau thường bị quên, vì chúng không hiện ra trên sao kê ngân hàng; nhưng khi có biến, chính chúng quyết định gia đình còn bao nhiêu đường đi.
Dù nơi anh chị đang sống ổn định đến đâu, đặt toàn bộ tài sản, quyền cư trú và tương lai học hành của con vào một hệ thống duy nhất vẫn là một lựa chọn tập trung. Điều này đúng với người Síp, người Đức, người Mỹ, và cũng đúng với chúng ta.
Áp vào chuyện định cư, đa dạng hoá có hai nghĩa, và nghĩa thứ hai mới là chỗ một đơn vị tư vấn tử tế cần nói trước.
Nghĩa thứ nhất: tấm thẻ thường trú ở một nước EU là thêm một lớp lựa chọn cho gia đình, đặt bên ngoài hệ thống anh chị đang sống. Khoản 300.000 EUR theo chương trình nằm trong một bất động sản đứng tên anh chị, có hợp đồng nộp tại Sở Địa chính, chứ không phải một khoản tiền gửi ngân hàng; từ tháng 5/2023, chương trình cũng không còn yêu cầu gửi tiết kiệm bắt buộc. Nói cách khác, chính cấu trúc của chương trình đã đứng ngoài đúng loại rủi ro của năm 2013.
Nghĩa thứ hai: chọn Síp không có nghĩa là dồn hết vào Síp. Síp có những rủi ro riêng, và anh chị nên biết trước. Năm nay chiến sự Trung Đông đã lan tới đảo: tháng 3/2026, một máy bay không người lái đánh trúng căn cứ không quân của Anh ở Akrotiri, ngành du lịch sụt mạnh vài tháng rồi mới hồi phục. Ngày 24/9/2026, Thứ trưởng Di trú cho biết Síp sẽ siết chương trình thẻ xanh trước khi gia nhập Schengen, nhưng chưa công bố chi tiết; quốc hội cũng đang bàn các dự luật hạn chế người ngoài EU mua bất động sản. Nhà bán lại không đủ điều kiện làm thẻ, nên khi anh chị muốn bán, nhóm khách mua để làm thẻ không còn là người mua của mình. Và tấm thẻ đi kèm nghĩa vụ: giữ nguyên khoản đầu tư, đến Síp ít nhất hai năm một lần.
Vì vậy, khi tư vấn, tôi luôn đề nghị vài nguyên tắc rất đơn giản. Mỗi người không để quá 100.000 EUR ở một ngân hàng, dù ở Síp hay bất cứ đâu. Hãy coi 300.000 EUR gồm hai phần, tiền mua quyền cư trú và tiền mua một tài sản có người thuê thật, rồi chọn căn theo nhu cầu thuê chứ không theo lời hứa tăng giá. Phần tài sản còn lại vẫn nên nằm ở nhiều nơi khác nhau. Tấm thẻ Síp là một lựa chọn thêm vào, không phải nơi để dồn tất cả.
Người dân Síp đã trả một cái giá rất đắt cho bài học ấy. Chúng ta thì được học miễn phí, chỉ cần đọc lại câu chuyện của họ cho thật kỹ.
Câu hỏi đúng, vì vậy, không phải “Síp có an toàn tuyệt đối không”, vì không nơi nào trên thế giới như thế. Câu hỏi đúng là: “Nếu nơi tôi đang để tài sản, hay nơi gia đình tôi đang sống, gặp một biến cố mà tôi không lường trước, gia đình tôi còn bao nhiêu lựa chọn?” Đơn vị nào giúp anh chị trả lời câu hỏi đó một cách thẳng thắn, kể cả khi câu trả lời là gia đình chưa cần đến Síp, anh chị có thể yên tâm ngồi lại nói chuyện tiếp.


Tuyên bố miễn trách nhiệm pháp lý (Disclaimer)
Nội dung trong báo cáo/bài viết này chỉ nhằm mục đích chia sẻ quan điểm và thông tin học thuật về kinh tế vĩ mô, thị trường tài chính, bất động sản, xu hướng ngành và các thông tin khác tại Cyprus và một số quốc gia khác trên thế giới. Mọi dữ liệu và đánh giá được tổng hợp từ các nguồn công khai, có chọn lọc, và được trình bày nhằm cung cấp góc nhìn nghiên cứu cho cộng đồng đầu tư.
Bài viết không cấu thành lời khuyên đầu tư, tư vấn tài chính cá nhân hay lời mời chào mua/bán bất kỳ tài sản nào. Mọi phân tích, đánh giá định giá hoặc nhận định xu hướng đều mang tính chủ quan của nhóm biên tập, không mang tính cam kết hiệu quả đầu tư.
Mỗi cá nhân nên tự thực hiện đánh giá rủi ro, mục tiêu đầu tư, thời gian nắm giữ và điều kiện cá nhân trước khi đưa ra bất kỳ quyết định tài chính nào. Việc sử dụng thông tin trong tài liệu này là hoàn toàn theo quyết định và rủi ro của người đọc.
Chúng tôi và tác giả miễn trừ mọi trách nhiệm với bất kỳ tổn thất hoặc hệ quả nào phát sinh từ việc sử dụng các thông tin này trong thực tế.


