Síp giống Singapore ở hình hài và khác ở phần ruột. Cả hai đều là đảo nhỏ, cựu thuộc địa Anh, sống bằng vị trí cửa ngõ và ngành dịch vụ; nhưng Singapore giàu lên bằng năng suất và bộ máy công vụ, còn Síp giàu lên bằng vị trí địa lý và luật lệ châu Âu. Vì thế, trong 5–20 năm tới, kịch bản dễ xảy ra nhất là Síp đi con đường của Ireland và Malta, không phải con đường của Singapore. Với người đang cân nhắc thẻ thường trú, đó không hẳn là tin xấu, miễn là anh chị đo đúng thứ mình cần.
Trong các buổi tư vấn, chúng tôi khá thường nghe câu hỏi: “Síp có phải là Singapore của châu Âu không?” Các bài giới thiệu bất động sản thích gọi Limassol là “Singapore của Địa Trung Hải” hay “Dubai của châu Âu”. Câu hỏi này đáng được trả lời bằng số liệu, bởi nếu Síp thật sự đang đi con đường của Singapore thì đây là cơ hội đầu tư tăng trưởng; còn nếu không, giá trị của Síp nằm ở chỗ khác, và anh chị cần biết chỗ đó là đâu.
Bài viết này là phần tiếp theo của bài “Châu Âu đang đi xuống? Bức tranh hai mặt của EU và Síp“. Chúng tôi đặt hai hòn đảo cạnh nhau ở ba lớp: hoàn cảnh ra đời, kết quả hôm nay, và cách mỗi nơi tạo ra kết quả ấy. Từ đó, chúng tôi đưa ra nhận định về Síp ở ba mốc 2031, 2036 và 2046, tức quãng 5–20 năm mà một tấm thẻ thường trú đi cùng gia đình anh chị.
Nguyên tắc đọc số liệu trong bài vẫn như bài trước: mọi con số đều có nguồn ở cuối bài; số liệu kinh tế thay đổi theo quý nên cần kiểm tra lại trước khi trích dẫn; chúng tôi chỉ so sánh các chỉ số kinh tế, xã hội và đời sống, không bình luận về chính trị của bất kỳ quốc gia nào; và phần dự đoán là nhận định chủ quan của chúng tôi, không phải dự báo có thể kiểm chứng.
Phần 1. Hai hòn đảo giống nhau đến ngạc nhiên
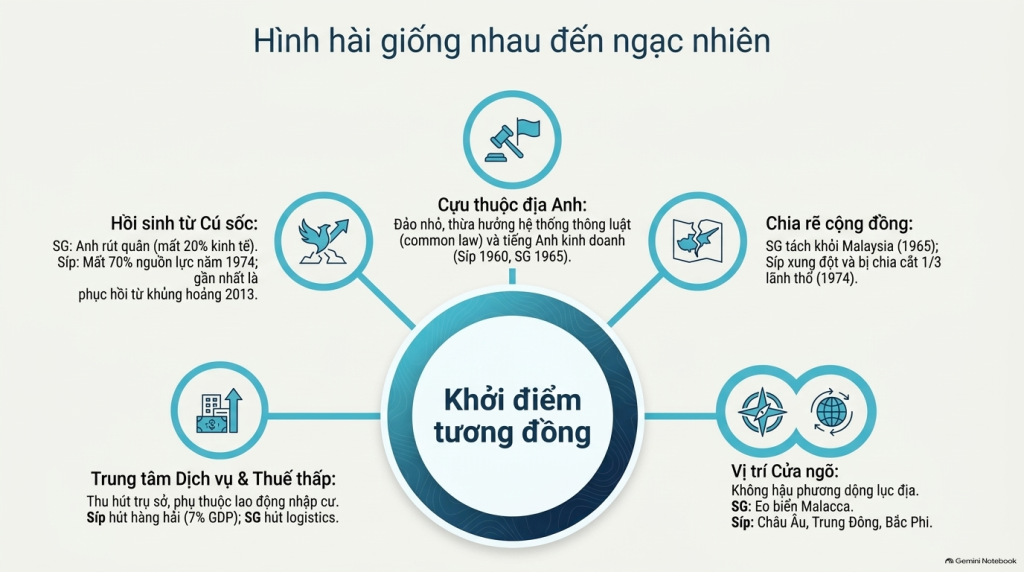
Nếu chỉ nhìn hoàn cảnh ra đời và cách kiếm sống, Síp và Singapore gần như là anh em sinh đôi. Có năm điểm giống nhau đáng kể.
Cùng là đảo nhỏ, cựu thuộc địa Anh, độc lập cách nhau năm năm. Síp độc lập năm 1960, Singapore tách khỏi Malaysia năm 1965. Cả hai thừa hưởng hệ thống thông luật (common law), tiếng Anh trong kinh doanh và nghề luật sư, kế toán kiểu Anh. Di sản này về sau trở thành tài sản để cả hai bán dịch vụ cho thế giới.
Cùng trải qua chia rẽ cộng đồng ngay những năm đầu. Singapore tách khỏi Malaysia sau các cuộc bạo loạn sắc tộc năm 1964. Síp trải qua xung đột giữa hai cộng đồng những năm 1963–1964 và bị chia cắt năm 1974; từ đó đến nay phần phía bắc đảo, khoảng một phần ba diện tích, nằm ngoài kiểm soát của Chính phủ Cộng hòa Síp (Wikipedia).
Cùng không có hậu phương lục địa, nên sống bằng vị trí cửa ngõ. Singapore nằm ở cửa ngõ eo biển Malacca, nơi một phần năm số container của thế giới đi qua; năm 2025 cảng Singapore xếp dỡ 44,66 triệu TEU và là cảng tiếp nhiên liệu tàu biển lớn nhất thế giới (Wikipedia). Síp là trạm trung chuyển giữa châu Âu, Trung Đông và Bắc Phi, và là điểm sơ tán, cứu trợ nhân đạo mỗi khi khu vực bất ổn.
Cùng chọn mô hình trung tâm dịch vụ. Limassol là trung tâm quản lý tàu bên thứ ba lớn nhất EU; ngành hàng hải đóng góp khoảng 7% GDP Síp và đội tàu treo cờ Síp đứng thứ 14 thế giới (Cyprus Shipping Chamber). Cả hai cùng dùng thuế thu nhập doanh nghiệp thấp để hút trụ sở công ty (Síp 12,5%, nâng lên 15% từ năm 2026; Singapore 17% kèm ưu đãi), cùng nhập khẩu nhân tài với tỷ lệ người nước ngoài cao: cư dân không thường trú (non-resident, chủ yếu là lao động và sinh viên nước ngoài) chiếm 31,8% dân số Singapore năm 2026 (Wikipedia).
Cùng gánh một cú sốc nền tảng rồi hồi phục. Khi Anh rút quân khỏi Singapore giai đoạn 1968–1971, các căn cứ quân sự Anh lúc đó chiếm khoảng 20% nền kinh tế và hơn 30.000 việc làm (SG101). Năm 1974, Síp mất khoảng 70% nguồn lực tạo ra của cải, trong đó 65% số phòng du lịch và 46% năng lực công nghiệp (Wikipedia), rồi tái thiết nhanh đến mức được gọi là “phép màu kinh tế”. Gần hơn, Síp đi từ gói cứu trợ 2013 đến xếp hạng A của S&P năm 2026, như chúng tôi đã viết ở bài trước.
Với chừng ấy điểm chung, gọi Síp là “Singapore của Địa Trung Hải” không phải vô căn cứ. Vấn đề nằm ở phần tiếp theo: kết quả sau sáu thập kỷ.
Phần 2. Gần nhau năm 1980, cách xa năm 2024
Hai hòn đảo xuất phát gần như cùng một vạch. Năm 1980, GDP bình quân đầu người của Síp là 4.550 USD và của Singapore là 5.005 USD. Năm 2024, Singapore đạt 94.897 USD còn Síp 38.933 USD, tức gấp 2,4 lần (countryeconomy.com). Tính theo sức mua, IMF ước tính năm 2025 Singapore ở mức 164.318 USD và Síp 64.785 USD, khoảng cách còn rộng hơn, 2,5 lần (Worldometer, số liệu IMF).
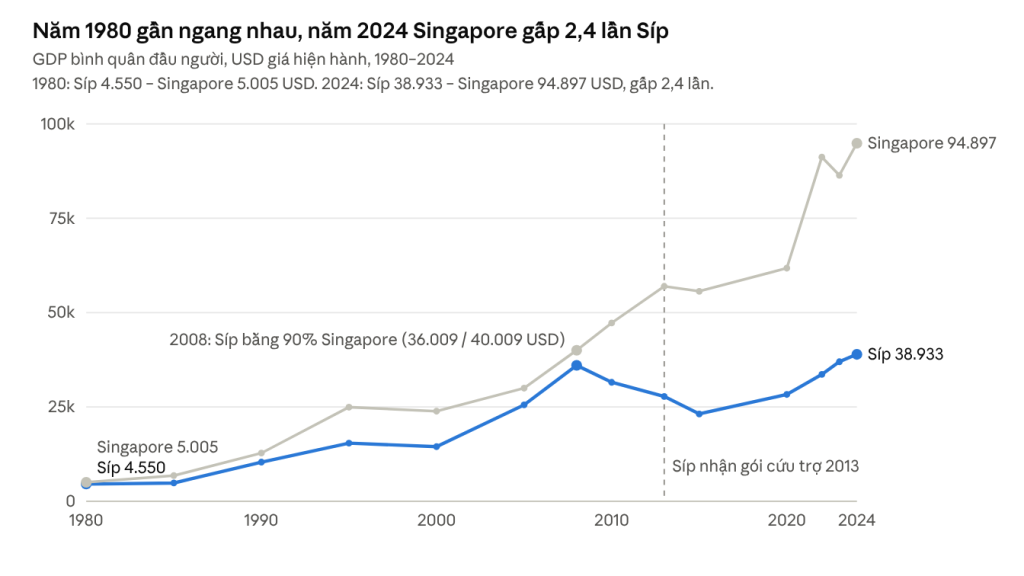
countryeconomy.com, GDP bình quân đầu người theo USD giá hiện hành, 14 mốc năm 1980–2024; Singapore 2024 theo cùng nguồn
Điều đáng chú ý là khoảng cách không mở ra đều đặn. Trong gần ba thập kỷ đầu, Síp bám khá sát: năm 2008, GDP bình quân đầu người của Síp bằng 90% Singapore. Hai đường cong chỉ tách hẳn sau 2008, khi Síp đi vào khủng hoảng ngân hàng rồi gói cứu trợ 2013, còn Singapore tiếp tục tăng. Một phần khoảng cách danh nghĩa đến từ tỷ giá euro so với đô la Mỹ, nhưng số liệu theo sức mua cho cùng một kết luận.
Khoảng cách không chỉ nằm ở thu nhập. Bảng dưới đặt hai nơi cạnh nhau ở những chỉ số đo nền tảng.
|
Chỉ số |
Singapore |
Síp |
|
GDP bình quân đầu người 2025, USD danh nghĩa |
99.365 (hạng 8 thế giới) |
41.730 (hạng 39) |
|
Chỉ số phát triển con người HDI 2023 |
0,946 (hạng 13/193) |
0,913 (hạng 32/193) |
|
Tuổi thọ trung bình 2023 |
83,7 năm |
81,6 năm |
|
Chỉ số cảm nhận tham nhũng CPI 2025 |
84 điểm, hạng 3/182 |
55 điểm, hạng 49/182, giảm ba năm liền |
|
Tự do báo chí RSF 2026 |
hạng 123/180 |
hạng 80/180 |
|
Chi cho nghiên cứu và phát triển |
2,03% GDP (2023) |
0,7% GDP (2024), thấp thứ ba trong EU |
|
Mức sinh, con trên một phụ nữ |
0,87 (2025) |
1,38 (2024) |
|
Dân số |
6,21 triệu (6/2026), 31,8% là cư dân không thường trú (non-resident) |
983.000 (cuối 2024, vùng chính phủ kiểm soát) |
|
Người không mang quốc tịch nước sở tại* |
Khoảng 40% (6/2025): 8,8% thường trú nhân PR + 31,3% cư dân không thường trú |
24,8% (1/2025), cao thứ ba EU sau Luxembourg và Malta; trung bình EU khoảng 10% |
*Hai nước thống kê theo hai định nghĩa khác nhau. Con số 31,8% của Singapore ở dòng Dân số chỉ tính cư dân không thường trú (non-resident), không gồm người nước ngoài đã có thẻ PR. Con số của Síp tính mọi người không có quốc tịch Síp, gồm cả công dân EU khác và người đang giữ thẻ thường trú. Để so sánh cùng một thước đo, dòng này cộng thêm nhóm PR của Singapore: 0,54 triệu PR và 1,91 triệu cư dân không thường trú trên tổng 6,11 triệu dân, tức khoảng 40% (Population in Brief 2025), so với 24,8% của Síp (Kiprinform, dẫn Eurostat).
Nguồn: IMF qua Worldometer (GDP đầu người); UNDP, Báo cáo Phát triển Con người 2025 (HDI, tuổi thọ); CPIB và Cyprus Mail (CPI); The Online Citizen và Cyprus Mail (RSF); SingStat và Eurostat qua Cyprus Mail (R&D); Wikipedia, Cyprus Mail và Cystat qua Cyprus Mail (mức sinh, dân số).
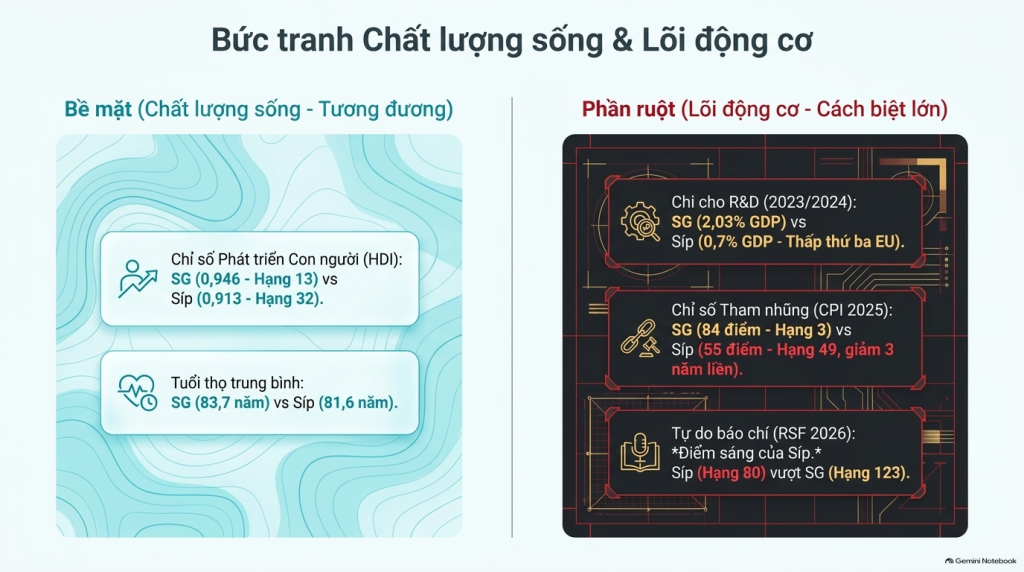
Ba điều rút ra từ bảng. Thứ nhất, về chất lượng sống, Síp không xa Singapore: chênh lệch HDI chỉ 0,033 điểm và tuổi thọ chênh hai năm. Thứ hai, khoảng cách lớn nhất nằm ở hai chỉ số đo “phần ruột” của nền kinh tế: bộ máy công vụ (CPI 84 so với 55) và năng lực tạo tri thức (chi R&D gần 3 lần). Thứ ba, riêng tự do báo chí, Singapore (hạng 123) xếp thấp hơn Síp (hạng 80) khá xa; bù lại, Singapore đứng thứ ba thế giới về chỉ số cảm nhận tham nhũng, còn Síp vừa giảm điểm CPI ba năm liền, vừa tụt từ hạng 26 năm 2021 xuống hạng 80 về tự do báo chí, như bài trước đã nêu.
Phần 3. Khác nhau ở phần ruột
Hình hài giống nhau mà kết quả cách nhau 2,4 lần, thì khác biệt phải nằm ở cách mỗi nơi tạo ra của cải. Chúng tôi thấy tám khác biệt, và chúng cộng hưởng với nhau.
|
Khía cạnh |
Singapore |
Síp |
|
Tính liên tục của chiến lược |
Một định hướng phát triển được giữ liên tục từ 1959; ông Lý Quang Diệu làm Thủ tướng 31 năm (1959–1990) |
Tám tổng thống kể từ 1960, nhiệm kỳ năm năm, định hướng kinh tế thay đổi theo từng nhiệm kỳ |
|
Lãnh thổ và tài nguyên |
Toàn vẹn từ 1965; không có tài nguyên, nhập nước ngọt từ Malaysia theo hiệp định đến 2061 nhưng đã tự chủ dần: nước tái chế NEWater đáp ứng 40% nhu cầu, khử mặn tới 25% (Wikipedia) |
Khoảng một phần ba đảo nằm ngoài kiểm soát của chính phủ từ 1974; có khí đốt ngoài khơi nhưng sau 15 năm chưa khai thác; hạn hán kéo dài đưa mực nước các hồ chứa xuống 10% đầu năm 2026 (Euronews) |
|
Nguồn tăng trưởng |
Năng suất: công nghiệp chế tạo vẫn chiếm khoảng 21,6% GDP, gồm điện tử, dược, hóa dầu (Asia Manufacturing Review); nhà nước chọn ngành từ thập niên 1960; chi R&D 2,03% GDP |
Tích lũy: du lịch, bất động sản và xây dựng, dịch vụ tài chính và doanh nghiệp; gần đây là công nghệ thông tin, chủ yếu bằng cách thu hút công ty nước ngoài chuyển trụ sở (Phần 4); chi R&D 0,7% GDP |
|
Bộ máy công vụ |
Cơ quan chống tham nhũng CPIB độc lập từ 1952, lương công chức cao, tuyển theo năng lực; CPI 84 điểm, hạng 3 thế giới |
CPI 55 điểm, hạng 49, giảm ba năm liền; chương trình quốc tịch bằng đầu tư bị hủy từ 1/11/2020 sau loạt phóng sự “Cyprus Papers” (Transparency International) |
|
Tòa án và hợp đồng |
Xếp thứ nhất thế giới về thực thi hợp đồng trong báo cáo Doing Business 2020 của Ngân hàng Thế giới: một tranh chấp thương mại mất 164 ngày (World Bank) |
Một vụ dân sự hoặc thương mại ở cấp sơ thẩm mất khoảng 580 ngày (2024), chậm thứ hai EU sau Hy Lạp; vụ hành chính khoảng 800 ngày (EU Justice Scoreboard 2026 qua Đại học Nicosia) |
|
Tiết kiệm quốc gia |
Quỹ hưu trí bắt buộc CPF; hai quỹ đầu tư quốc gia GIC và Temasek; ngân sách thặng dư theo cơ cấu |
Thặng dư ngân sách mới có vài năm gần đây (khoảng 3,4% GDP năm 2025); nợ công 55% GDP và đang giảm; không có quỹ đầu tư quốc gia (số liệu ở bài trước) |
|
Hạ tầng chiến lược |
Nhập khí hóa lỏng và đang xây các tuyến nhập điện sạch từ láng giềng; về nước, xem dòng Lãnh thổ và tài nguyên |
Lưới điện cô lập, chạy dầu: giá điện hộ gia đình theo sức mua cao thứ hai EU (Cyprus Mail); kho LNG Vasilikos trễ nhiều năm, chi phí ước lên 1–1,2 tỷ euro so với khoảng 300 triệu euro ước tính ban đầu, hoàn thành khoảng 2030 (Cyprus Mail); cáp điện nối Hy Lạp đình trệ (Phần 5) |
|
Neo thể chế |
Tự neo: luật lệ, tiền tệ và kỷ luật ngân sách đều do mình quyết |
Neo bên ngoài: luật lệ nhập từ EU, đồng euro do ECB điều hành, kỷ luật ngân sách được Brussels giám sát và được bài học 2013 nhắc nhở |
Tám khác biệt này cộng lại thành một câu: Singapore giàu vì làm được nhiều hơn từ cùng một con người, còn Síp giàu lên vì có thêm người và vốn đến: người nhập cư, du khách và công ty chuyển trụ sở. Khi dòng người chậm lại, Singapore còn năng suất để dựa; Síp sẽ phải trả lời câu hỏi mình còn gì.
Với người đọc bài này, khác biệt cuối cùng mới là điều quan trọng nhất. Nền tảng pháp lý mà Síp mang lại cho người giữ thẻ thường trú phần lớn là nền tảng của EU, không phải của riêng Síp. Đó vừa là lý do để yên tâm, vì nó không phụ thuộc vào một chính phủ hay một nhiệm kỳ, vừa là điều cần nhớ khi đọc Phần 6.
Phần 4. Síp đang đi theo mẫu nào?
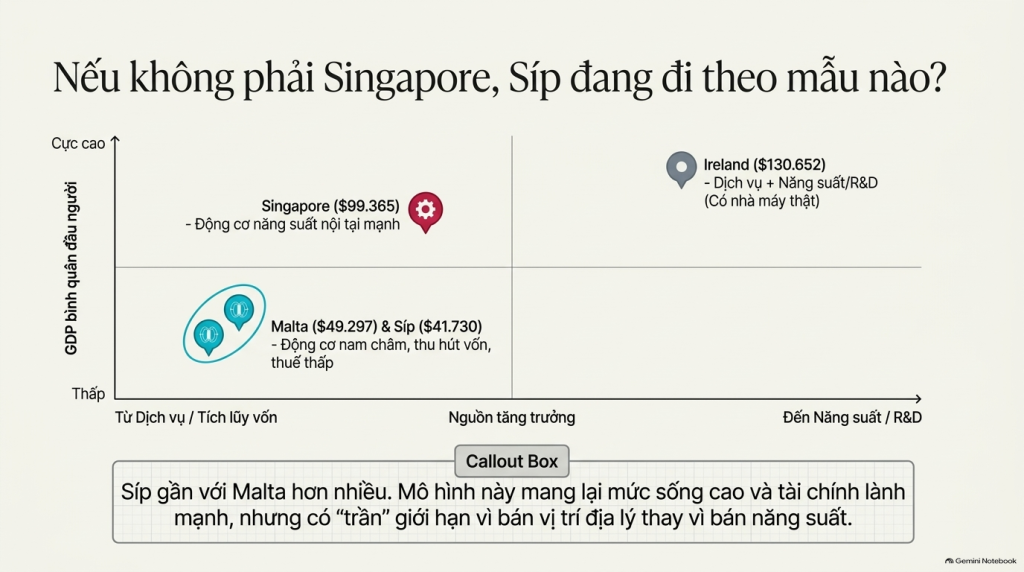
Nếu không phải Singapore, thì Síp đang đi theo mẫu của hai thành viên EU khác cũng nói tiếng Anh, cũng dùng thông luật và cũng dùng thuế thấp để hút trụ sở công ty: Ireland và Malta. Theo IMF, năm 2025 Ireland đạt 130.652 USD/người, Malta 49.297 USD, còn Síp 41.730 USD, tức gần Malta hơn nhiều (Worldometer).
Động cơ mới của Síp là công nghệ thông tin, và số liệu rất ấn tượng. Theo KPMG, ngành công nghệ thông tin đóng góp trực tiếp 5,9 tỷ euro, bằng 16,2% GDP năm 2025 so với 15,5% năm 2024, tạo 48.200 việc làm trực tiếp, tăng trưởng kép 9,7% mỗi năm từ 2016 và đứng thứ nhất EU27 về tốc độ tăng của ngành (Cyprus Mail). Nhưng chính báo cáo ấy chỉ ra ba điểm yếu: phụ thuộc nặng vào nhập khẩu công nghệ, năng lực nghiên cứu trong nước yếu và thiếu nhân lực. Nói cách khác, Síp chưa tạo ra công nghệ; Síp cho công nghệ thuê chỗ ở, với thuế hợp lý, luật EU và khí hậu dễ chịu.
Cách này có hiệu quả, và Ireland chứng minh nó có thể đưa một nước nhỏ lên nhóm giàu nhất thế giới. Nhưng Ireland có thêm hai thứ mà Síp chưa có: nhà máy, vì các tập đoàn dược và bán dẫn Mỹ đặt sản xuất thật ở đó, và đại học nghiên cứu được đầu tư lớn. Síp dừng ở văn phòng và dịch vụ, với chi R&D 0,7% GDP, thấp thứ ba trong EU (Phần 2).
Hội đồng Tài khóa Síp nói điều này thẳng hơn chúng tôi: tăng trưởng tương lai phải đến từ năng suất cao hơn, chính là điểm Síp làm kém trong những năm gần đây, và thu nhập theo sức mua của Síp đã trượt từ 101% mức trung bình EU năm 2010 xuống 98% năm 2025, như chúng tôi đã dẫn ở bài trước. Hơn một thập kỷ tăng nhanh hơn khối sau khủng hoảng mà vị trí tương đối chỉ vừa quay về gần chỗ cũ, đó chính là dấu hiệu của tăng trưởng bằng tích lũy thay vì bằng năng suất.
Mẫu Ireland–Malta không xấu. Nó mang lại tăng trưởng khoảng 3% khi châu Âu tăng 1%, tài chính công lành mạnh và mức sống cao. Nhưng nó có trần, trần của một nơi bán vị trí và luật lệ thay vì bán năng suất. Trần ấy quyết định bức tranh 5–20 năm tới.
Phần 5. Síp trong 5–20 năm tới
Nhận định của chúng tôi, nói ngắn: Síp sẽ tiếp tục giàu lên, nhưng theo cách của Malta chứ không phải của Singapore, và biến số lớn nhất không nằm ở kinh tế mà ở ba hồ sơ đã kéo dài nhiều năm: Schengen, năng lượng và thống nhất đảo. Bảng dưới tóm tắt tình trạng từng hồ sơ tính đến đầu tháng 10/2026.
|
Hồ sơ |
Tình trạng đến đầu tháng 10/2026 |
Mốc cần theo dõi |
|
Gia nhập Schengen |
Ủy ban châu Âu đánh giá tích cực (7/2026) và trình Hội đồng EU tháng 9/2026; cần toàn bộ các nước Schengen đồng thuận; vướng mắc kỹ thuật ở chín cửa khẩu trên Đường Xanh (Cyprus Mail) |
Cuộc bỏ phiếu của Hội đồng và ngày áp dụng |
|
Cáp điện nối Hy Lạp (Great Sea Interconnector) |
Đình trệ; Hy Lạp nói có thể thi công trở lại trước cuối 2026; EU cam kết khoảng 650 triệu euro; Thổ Nhĩ Kỳ phản đối tuyến cáp (Kiprinform) |
Thi công có nối lại hay không |
|
Kho LNG Vasilikos |
Tàu FSRU đã hoàn thành nhưng còn nằm ở Malaysia; công trình trên bờ dở dang; hoàn thành dự kiến khoảng 2030 (Cyprus Mail) |
Kết quả trọng tài ở London và ngày vận hành |
|
Khí đốt ngoài khơi |
Mỏ Cronos (TotalEnergies, Eni) xuất qua Ai Cập, khí đầu tiên sớm nhất tháng 3/2028; mỏ Aphrodite (Chevron) quyết định đầu tư cuối cùng mùa hè 2027; Glaucus và Pegasus (ExxonMobil, QatarEnergy) dự kiến sản xuất từ 2033 (CSMonitor, AP) |
Khởi công đường ống cuối 2026 |
|
Đàm phán thống nhất đảo |
Ông Tufan Erhürman thắng cử lãnh đạo cộng đồng Síp Thổ ngày 19/10/2025 với 62,8% phiếu, ủng hộ mô hình liên bang (Cyprus Mail); hai nhà lãnh đạo họp hàng tuần từ 26/8/2026, hội nghị không chính thức 5+1 đang được chuẩn bị, chưa thống nhất việc mở hai cửa khẩu mới (ProtoThema) |
Hội nghị 5+1; hai cửa khẩu Mia Milia và Athienou |
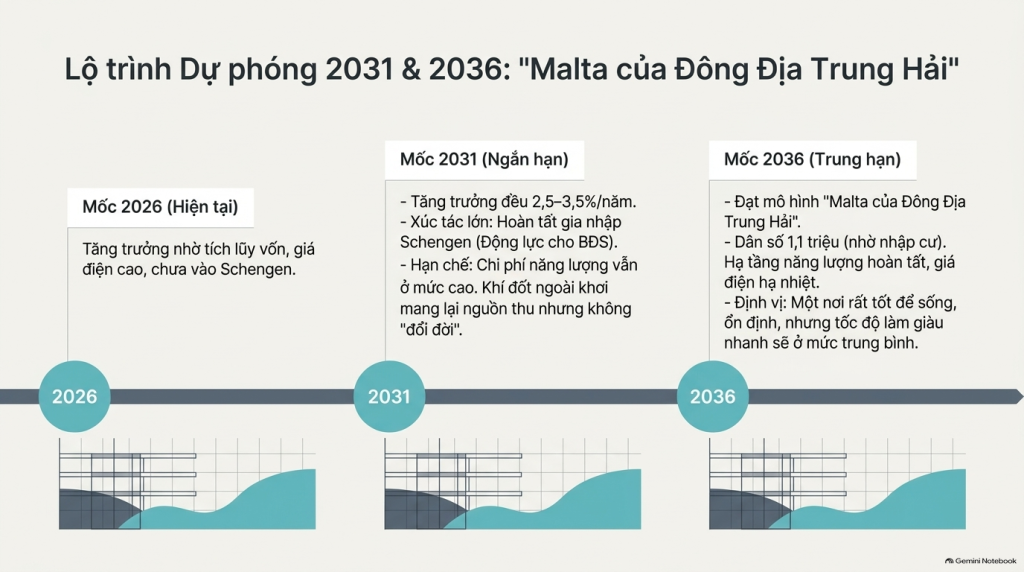
Đến khoảng 2031. Síp nhiều khả năng tiếp tục tăng 2,5–3,5% mỗi năm, cao hơn khu vực đồng euro, đưa thu nhập theo sức mua vượt lại mốc 100% trung bình EU và nợ công về quanh 31% GDP như S&P dự báo (bài trước). Chúng tôi ước khoảng 70% khả năng Síp gia nhập Schengen trong giai đoạn 2027–2028: đánh giá kỹ thuật của Ủy ban đã tích cực, phần còn lại là xử lý chín cửa khẩu trên Đường Xanh và đồng thuận của toàn bộ các nước Schengen, và đây là chất xúc tác trực tiếp nhất cho du lịch, bất động sản và giá trị của thẻ thường trú. Năng lượng vẫn là điểm yếu suốt thập kỷ: điện còn đắt cho đến khi kho LNG và cáp điện cùng vận hành, mà cả hai đều khó xảy ra trước 2030. Khí đốt sẽ mang lại nguồn thu đáng kể cho ngân sách từ cuối thập kỷ nhưng không đến mức đổi đời: Síp không phải Qatar. Về thống nhất đảo, đà hiện tại là tốt nhất kể từ vòng đàm phán Crans-Montana năm 2017, nhưng một giải pháp toàn diện trong năm năm vẫn là khả năng thấp, chúng tôi đặt khoảng 15%. Rủi ro chính của giai đoạn này là xung đột Trung Đông đánh vào du lịch và giá nhiên liệu, một đợt điều chỉnh giá bất động sản cao cấp ở Limassol vốn đã tăng mạnh nhờ người mua nước ngoài, và việc EU siết các chương trình định cư bằng đầu tư (Phần 6).
Đến khoảng 2036. Kịch bản nền của chúng tôi là Síp trở thành “Malta của Đông Địa Trung Hải”: thu nhập theo sức mua ở mức 110–120% trung bình EU, dân số khoảng 1,1 triệu nhờ nhập cư. Hạ tầng năng lượng cuối cùng hoàn tất, giá điện hạ về gần trung bình EU và Schengen đã xong. Công nghệ thông tin chiếm khoảng một phần năm GDP; giáo dục đại học và y tế trở thành ngành xuất khẩu lớn thứ ba, sau du lịch và nhóm dịch vụ chuyên môn gồm công nghệ, hàng hải và tài chính. Chất lượng thể chế nhích lên nhờ Tòa Thương mại mới và số hóa tư pháp, nhưng vẫn ở giữa bảng EU. Rất tốt để sống, trung bình để làm giàu nhanh, và vẫn không phải Singapore.
Đến khoảng 2046. Hai ngã rẽ. Nếu có giải pháp cho vấn đề Síp, điều chúng tôi đặt xác suất tích lũy khoảng 25–30% trong 20 năm, hòn đảo thống nhất sẽ mở cửa với thị trường Thổ Nhĩ Kỳ hơn 85 triệu dân ngay bên cạnh, cảng Famagusta và khu Varosha tái sinh, thế bế tắc về cáp điện và khí đốt được gỡ, và Síp mới có cơ hội vươn lên 130–150% trung bình EU, tức một phiên bản nhỏ của Singapore. Nếu không, Síp là một nền kinh tế giàu ở nhóm trung bình cao của EU, già hóa, sống bằng vị trí địa lý và luật lệ châu Âu.
|
Kịch bản |
Diễn biến |
Xác suất chủ quan của chúng tôi |
|
Malta của Đông Địa Trung Hải |
Tăng 2,5–3,5% mỗi năm, 110–120% EU; Schengen xong trước 2030, hạ tầng năng lượng hoàn tất trong nửa đầu thập niên 2030 |
55–60% |
|
Chững lại |
Cú sốc bên ngoài hoặc điều chỉnh bất động sản, thu nhập kẹt dưới 95% EU, người trẻ di cư |
20–25% |
|
Đảo thống nhất, nấc trên |
Giải pháp cho vấn đề Síp đến đủ sớm để phát huy tác dụng kinh tế trước 2046, mở khóa lãnh thổ, thị trường và năng lượng; 130–150% EU |
15–20% |
Trở thành Singapore đúng nghĩa, tức thu nhập trên 150% EU với bộ máy thuộc nhóm mười nước sạch nhất thế giới, chúng tôi đặt dưới 5%, và nó chỉ có thể xảy ra bên trong kịch bản thứ ba.
Năm chỉ dấu chúng tôi sẽ theo dõi và cập nhật cho anh chị: cuộc bỏ phiếu Schengen; việc cáp điện thi công trở lại và tiến độ Vasilikos; hội nghị 5+1 và hai cửa khẩu mới; thái độ của Ủy ban châu Âu với các chương trình thường trú bằng đầu tư; và hai con số đo phần ruột của nền kinh tế là chi R&D theo GDP và số ngày xét xử một vụ thương mại.
Phần 6. Điều này có nghĩa gì với người cân nhắc thẻ thường trú Síp?
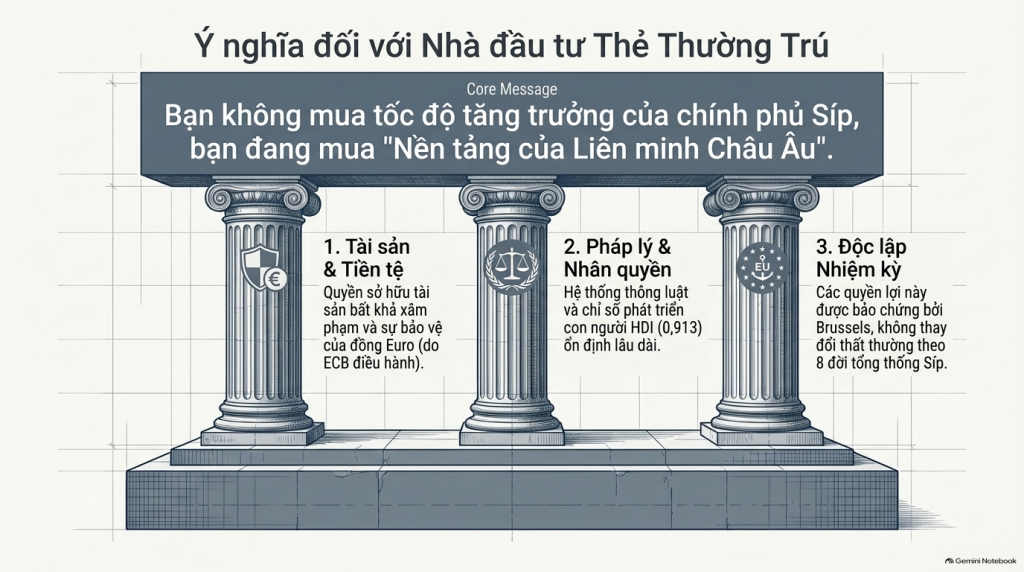
Nếu anh chị đến Síp để tìm một Singapore thứ hai, tức một nơi tài sản tăng giá theo tốc độ của nền kinh tế, bài này nói rằng không nên kỳ vọng như vậy. Nếu anh chị đến Síp để tìm nền tảng, bài này nói rằng Síp vẫn đang có nền tảng ấy, và phần lớn trong đó được bảo đảm bởi EU chứ không phải bởi riêng Síp. Ba điều cụ thể rút ra từ phép so sánh này.
Thứ Síp mang lại là nền tảng, và nền tảng đó không phụ thuộc vào một nhiệm kỳ. Với bốn nhóm việc chúng tôi đã nêu ở bài trước, gồm mở rộng kinh doanh, lo cho con, kế hoạch dự phòng và cơ cấu tài sản, các yếu tố quan trọng là quyền tài sản, đồng euro, chất lượng giáo dục và y tế, chỉ số phát triển con người 0,913 ở hạng 32 thế giới. Phần lớn những thứ đó Síp có được nhờ là thành viên EU, và chúng thay đổi rất chậm.
Rủi ro đáng theo dõi nhất nằm ở quy định, không nằm ở kinh tế. Ngày 29/4/2025, Tòa Công lý EU phán quyết chương trình quốc tịch bằng đầu tư của Malta trái luật EU, với lý do quốc tịch không thể được cấp đổi lấy một khoản đầu tư định trước (eucrim); Síp đã tự hủy chương trình tương tự của mình từ năm 2020. Thẻ thường trú là chuyện khác về pháp lý: quyền cư trú thuộc thẩm quyền của từng quốc gia và không gắn với quốc tịch EU, nên phán quyết trên không đề cập đến thường trú. Nhưng xu hướng chung là Brussels ngày càng khắt khe với mọi hình thức định cư bằng đầu tư, và chính Síp cũng đã siết điều kiện chương trình thường trú năm 2023. Điều này không có nghĩa thẻ đã cấp sẽ mất giá trị, nhưng có nghĩa điều kiện cho hồ sơ nộp sau có thể khác đi. Người đang cân nhắc nên quyết định dựa trên luật đang có, không dựa trên kỳ vọng luật sẽ dễ hơn, và xác nhận từng trường hợp với luật sư.
Không mua bất động sản Síp với kỳ vọng kiểu Singapore. Giá nhà ở Limassol đã tăng mạnh nhờ công ty và người nước ngoài chuyển đến, tức nhờ đúng động cơ “tích lũy” mà Phần 3 mô tả. Động cơ ấy có thể chậm lại khi khu vực bất ổn hoặc khi EU thay đổi quy định. Với phần lớn khách hàng của chúng tôi, khoản đầu tư bất động sản nên được xem là cái giá của một quyền chọn nơi sống, với kỳ vọng giữ giá và cho thuê ổn định, không phải một khoản đầu cơ tăng trưởng.
Để nhất quán với bài trước, chúng tôi nhắc lại những giới hạn của thẻ thường trú Síp:
- Thẻ không phải quốc tịch EU và không cho quyền sinh sống, làm việc ở các nước EU khác.
- Síp chưa thuộc khu vực Schengen; thẻ hiện không cho quyền đi lại trong Schengen, cho đến khi Hội đồng EU bỏ phiếu và ngày áp dụng được công bố.
- Khoản đầu tư bất động sản không đảm bảo sinh lời; giá trị của nó gắn với thị trường Síp và cần được giữ theo quy định của chương trình.
- Thẻ không thay thế động cơ kinh doanh ở Việt Nam. Síp là phần bổ sung, không phải lối thoát.
Kết luận
Síp giống Singapore ở hình hài: đảo nhỏ, cựu thuộc địa Anh, sống bằng vị trí và dịch vụ. Síp khác Singapore ở phần ruột: tính liên tục của chiến lược, bộ máy công vụ, tòa án, năng suất và hạ tầng. Hai hòn đảo xuất phát gần nhau năm 1980, và hơn bốn thập kỷ sau, hai vị trí cách nhau 2,4 lần, với phần lớn khoảng cách mở ra sau năm 2008. Trong 5–20 năm tới, Síp nhiều khả năng đi tiếp con đường của Malta và Ireland hơn là của Singapore: giàu lên đều, tài chính công lành mạnh, Schengen và năng lượng dần được giải quyết, nhưng vẫn là nơi bán vị trí và luật lệ thay vì bán năng suất. Cánh cửa lên nấc cao hơn là giải pháp cho vấn đề Síp, điều đang có đà tốt nhất kể từ 2017 nhưng vẫn là khả năng thấp.
Với người cân nhắc thẻ thường trú, kết luận này không thay đổi lời khuyên ở bài trước mà làm nó rõ hơn: hãy đo Síp bằng các chỉ số nền tảng, và theo dõi quy định của EU sát hơn theo dõi GDP của Síp. Síp không phải Singapore, và không cần phải là Singapore để làm tốt việc mà anh chị thực sự cần từ nó.


Tuyên bố miễn trách nhiệm pháp lý (Disclaimer)
Nội dung trong báo cáo/bài viết này chỉ nhằm mục đích chia sẻ quan điểm và thông tin học thuật về kinh tế vĩ mô, thị trường tài chính, bất động sản, xu hướng ngành và các thông tin khác tại Cyprus và một số quốc gia khác trên thế giới. Mọi dữ liệu và đánh giá được tổng hợp từ các nguồn công khai, có chọn lọc, và được trình bày nhằm cung cấp góc nhìn nghiên cứu cho cộng đồng đầu tư.
Bài viết không cấu thành lời khuyên đầu tư, tư vấn tài chính cá nhân hay lời mời chào mua/bán bất kỳ tài sản nào. Mọi phân tích, đánh giá định giá hoặc nhận định xu hướng đều mang tính chủ quan của nhóm biên tập, không mang tính cam kết hiệu quả đầu tư.
Mỗi cá nhân nên tự thực hiện đánh giá rủi ro, mục tiêu đầu tư, thời gian nắm giữ và điều kiện cá nhân trước khi đưa ra bất kỳ quyết định tài chính nào. Việc sử dụng thông tin trong tài liệu này là hoàn toàn theo quyết định và rủi ro của người đọc.
Chúng tôi và tác giả miễn trừ mọi trách nhiệm với bất kỳ tổn thất hoặc hệ quả nào phát sinh từ việc sử dụng các thông tin này trong thực tế.